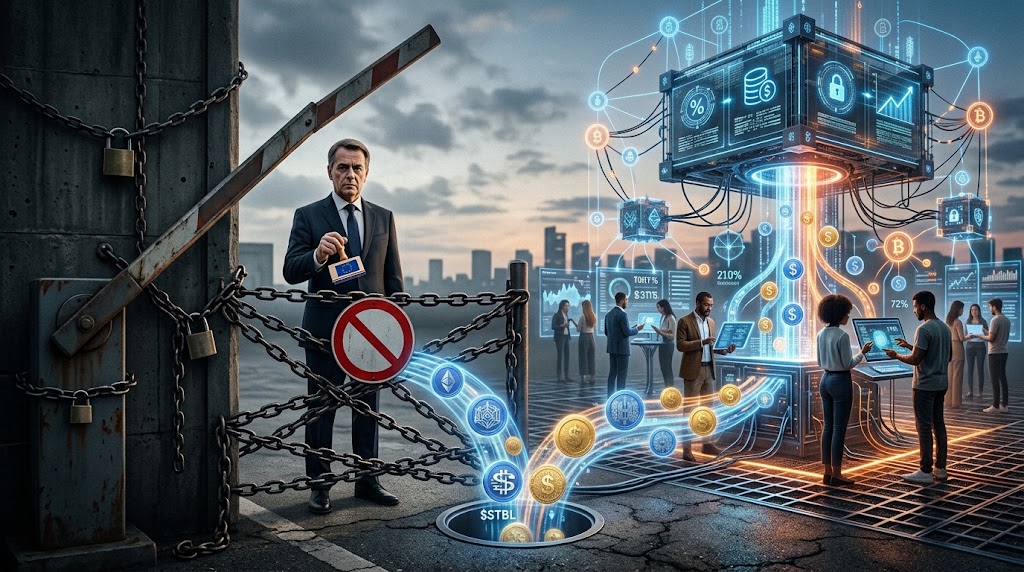
La regulación europea insiste en tratar el rendimiento cripto bajo los viejos esquemas de la banca comercial. Al evaluar el marco digital, Bruselas prohíbe pagar intereses por depósitos en fichas de dinero electrónico, asumiendo erróneamente que cualquier retorno financiero proviene de la intermediación pasiva de un emisor bancario tradicional.
El debate adquiere urgencia tras cerrarse la consulta pública sobre el reglamento MiCA. El Sistema Europeo de Bancos Centrales ha solicitado formalmente extender esta prohibición a los protocolos descentralizados, amenazando con asfixiar la liquidez en euros frente a la competencia de los mercados globales.
Un banco tradicional capta depósitos para financiar préstamos ilíquidos mediante reserva fraccionaria. En ese modelo clásico, la entidad asume un descalce temporal evidente, prestando a largo plazo fondos retirables a la vista. El interés compensa el riesgo de balance asumido por los depositantes.
Frente a las posturas restrictivas de los bancos centrales, la Autoridad Europea de Valores y Mercados propone reglas de divulgación proporcional para actividades de préstamo digital. Reconoce así que los entornos descentralizados requieren transparencia operativa en lugar de vetos ciegos que ignoran la mecánica de los mercados programables.
En las finanzas descentralizadas, el rendimiento no surge de una promesa corporativa. Los protocolos operan como mercados de liquidez automatizados donde los prestatarios pagan tasas variables por utilizar activos ajenos. El usuario que aporta fondos conserva siempre la trazabilidad directa de sus derechos patrimoniales.
No existe creación de dinero de la nada ni multiplicación secundaria de crédito. Cada unidad prestada está respaldada previamente por garantías que superan el valor del crédito solicitado. La tasa representa el precio temporal de la liquidez acordado algorítmicamente entre dos partes independientes.
La seguridad depende de líneas de código verificables y parámetros de colateralización. Cuando surgen vulnerabilidades, como los riesgos técnicos de contratos externos en componentes secundarios, el núcleo del protocolo a menudo permanece ileso gracias a la compartimentación de sus módulos financieros.
Si el valor del colateral cae por debajo de los umbrales seguros, las liquidaciones ocurren de forma automática y pública. No existen rescates gubernamentales ni balances opacos. Equiparar esta mecánica con la captación bancaria pasiva revela una profunda incomprensión de la arquitectura blockchain.
Consecuencias de la restricción y el riesgo de fragmentación
La reacción ciudadana e industrial ante la consulta europea refleja esta desconexión técnica. Más de 50.000 ciudadanos europeos enviaron comentarios directos a la Comisión, mientras una petición paralela sumó 126.600 firmas exigiendo permitir recompensas y rendimientos genuinos derivados de colaterales productivos.
Los datos revelan que apenas tres monedas cumplen MiCA entre las veinticinco principales del mercado global. Circle destacó en su respuesta oficial que imponer restricciones desmedidas a la generación de retornos legítimos aislará aún más a Europa de la liquidez internacional disponible.
La prohibición no elimina la demanda de rendimientos entre los tenedores de activos estables. Si los instrumentos regulados en la Unión Europea tienen vedado integrarse en protocolos de préstamo, el capital migrará hacia ecosistemas extraterritoriales y stablecoins respaldadas por dólares estadounidenses.
El registro monetario estadounidense ofrece un precedente revelador con la Regulación Q durante el siglo veinte. Al limitar por decreto los intereses sobre depósitos bancarios, las autoridades federales no suprimieron el apetito por rentabilidad, sino que detonaron el nacimiento del mercado de eurodólares.
Aquel tope artificial trasladó miles de millones de dólares fuera de las fronteras reguladas hacia plazas europeas más flexibles. Hoy, la Unión Europea corre el riesgo inverso: expulsar la liquidez nativa hacia jurisdicciones que aceptan el rendimiento colateralizado como una actividad comercial legítima.
Los desarrolladores han diseñado la infraestructura descentralizada precisamente para evitar la insolvencia bancaria. El marco técnico de Aave demuestra cómo operan los contratos inteligentes de sobrecolateralización algorítmica, garantizando que las deudas queden respaldadas en tiempo real sin requerir balances ocultos ni intervenciones políticas discrecionales.
El rendimiento percibido en estos sistemas es una función estricta de la oferta y la demanda de liquidez inmediata. Castigar esta tasa variable como si fuera un interés usurario o una promesa vacía confunde la retribución de mercado con la remuneración monetaria pasiva.
El contrapunto regulatorio y las condiciones de invalidez
La postura de los bancos centrales no carece de fundamentos defensivos. La autoridad monetaria teme que las stablecoins sustituyan los depósitos bancarios locales, mermando la capacidad de las entidades tradicionales para conceder crédito comercial a la economía real europea en periodos de tensión.
Asimismo, la memoria de plataformas centralizadas opacas como Celsius justifica cautela institucional previa. Aquellos intermediarios prometían altos retornos fijos prestando fondos sin respaldo auditable ni colateralización suficiente, replicando los peores vicios de las crisis bancarias bajo una apariencia de innovación técnica.
Por ello, es imprescindible evaluar los modelos de gobernanza distribuida en finanzas descentralizadas para distinguir qué protocolos son genuinamente autónomos y cuáles conservan claves multifirma centralizadas que podrían emular el riesgo moral de los intermediarios financieros clásicos.
La tesis de este artículo quedaría invalidada si los protocolos de lending abandonan la sobrecolateralización estricta para adoptar modelos de crédito no respaldado. Si las deudas incobrables se acumulan sistemáticamente sin liquidación automática, DeFi reproducirá exactamente la fragilidad de las corridas bancarias tradicionales.
Tampoco sostendría validez el argumento si se demuestra que los proveedores autorizados garantizan contractualmente retornos fijos a sus usuarios. En ese caso específico, el proveedor asume un riesgo de pasivo propio que sí encaja en la definición prudencial de actividad bancaria sujeta a reserva obligatoria.
Las implicaciones prácticas resultan palpables para la competitividad europea. Si la Comisión adopta la postura de prohibición total promovida por el Eurosistema, los volúmenes de emisión de stablecoins referenciadas al euro continuarán estancados por debajo del dos por ciento de la oferta monetaria cripto mundial.
Bajo condiciones donde el rendimiento en protocolos abiertos permanezca legal en Estados Unidos mediante recompensas en plataformas secundarias, la brecha de liquidez se ensanchará. Los usuarios europeos utilizarán interfaces externas para depositar dólares sintéticos, evadiendo la supervisión comunitaria que pretendía protegerlos.
Si el marco regulatorio europeo diferencia la remuneración corporativa del rendimiento obtenido por préstamos sobrecolateralizados, la cuota de mercado del euro digital crecerá; de lo contrario, el capital institucional constatará que la normativa premió la seguridad estéril a expensas de la relevancia económica.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.