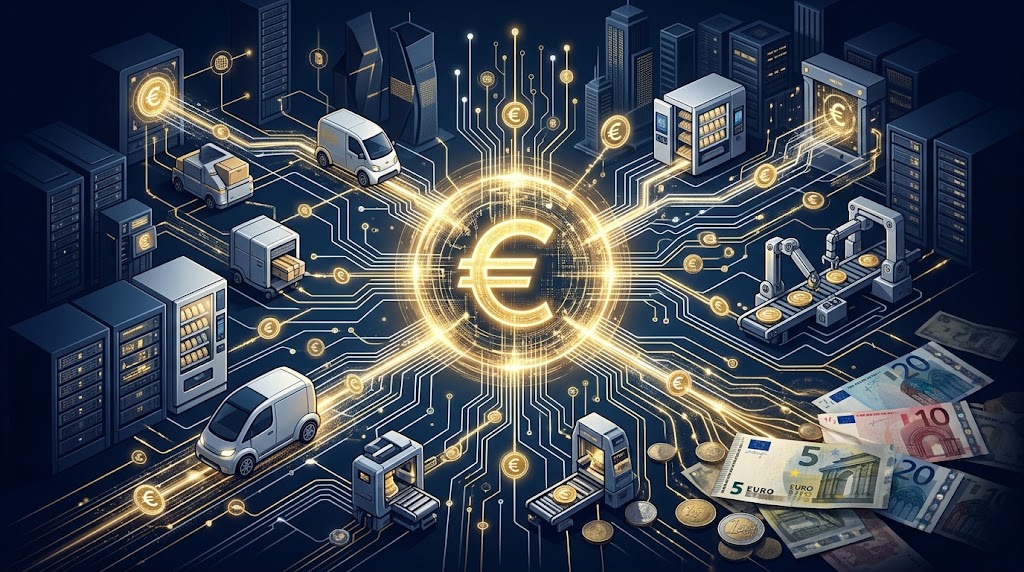
El Banco Central Europeo no busca simplemente modernizar los billetes con su nuevo proyecto de divisa. La institución diseña el portal oficial del euro digital para gobernar las transferencias que ejecutarán dispositivos industriales independientes sin intermediación de personas físicas en el mercado común.
El discurso institucional promete una herramienta pública gratuita para transacciones de compras cotidianas. Sin embargo, la urgencia de Fráncfort responde a la amenaza de consorcios privados y plataformas de software estadounidenses que buscan capturar las liquidaciones automatizadas en la industria europea.
En junio de 2023, Bruselas formalizó la propuesta regulatoria de la Comisión para definir las condiciones operativas de la moneda soberana. Ese marco legal busca contrarrestar la expansión de monedas estables extranjeras vinculadas al dólar en las redes comerciales del continente.
Las cadenas logísticas actuales incorporan miles de sensores que pagan recargas energéticas y peajes de forma continua. Las tarjetas de crédito convencionales aplican comisiones fijas que hacen inviables los micropagos recurrentes de fracciones de euro entre procesadores automatizados.
La entidad comunitaria ya evaluó estas capacidades operativas durante las recientes pruebas con agentes de inteligencia artificial junto a treinta y seis bancos comerciales. Esos ensayos demostraron que las instrucciones de pago condicionales pueden liquidar compras técnicas en milisegundos.
Si las corporaciones tecnológicas internacionales monopolizan los estándares de software para transferencias autónomas, Europa perderá la gestión de su política de liquidación. Las empresas del sector manufacturero terminarían pagando peajes financieros en plataformas tecnológicas ajenas a las regulaciones comunitarias.
El control sobre el dinero mayorista resulta determinante para la autonomía productiva del bloque regional. Por esta razón, las autoridades monetarias aceleran los requerimientos técnicos para conectar el sistema financiero con los nuevos entornos de computación descentralizada.
Límites de la privacidad en transacciones programadas
La arquitectura técnica de este instrumento consta en el expediente legislativo sobre dinero digital registrado bajo el código COM(2023) 369. El articulado prohíbe el dinero programable que limite el tipo de bienes a comprar, pero autoriza los pagos condicionales.
Esta distinción conceptual esconde un dilema estructural sobre la privacidad y la neutralidad transaccional. El dinero en efectivo físico no registra identidades ni exige autorizaciones previas para completar un intercambio entre dos partes en cualquier circunstancia cotidiana.
El banco emisor abordó esta tensión operativa en el dictamen jurídico del banco central emitido en octubre de 2023. El documento confirma que los mecanismos de prevención del fraude financiero exigen rastrear las transacciones electrónicas superiores a umbrales mínimos establecidos.
Al exigir que cada máquina verifique claves criptográficas e identificadores legales antes de transferir valor, la neutralidad del billete tradicional desaparece. El sistema supervisa los destinos de los fondos, lo que transforma un instrumento universal en un canal vigilado permanentemente.
La transición guarda paralelismos con el despliegue del sistema Target en 1999, cuando la banca europea unificó las transferencias mayoristas. Aquella infraestructura modernizó las liquidaciones entre entidades financieras privadas, pero mantuvo a los operadores humanos al mando de cada orden contable relevante.
En la actualidad, la delegación de decisiones de gasto hacia algoritmos se propaga hacia el ámbito minorista, como ilustran las carteras gestionadas por software autónomo para inversores particulares. Las máquinas asumen el control directo de las cuentas patrimoniales sin requerir autorizaciones manuales continuas.
Los programas informáticos evalúan condiciones de liquidez en tiempo real y dispersan pagos automáticamente. Este salto técnico desdibuja la frontera entre la custodia tradicional del capital bancario y la ejecución algorítmica desasistida en los mercados financieros internacionales.
Contrapunto industrial frente a la alternativa privada
Los partidarios del modelo público sostienen que un banco central proporciona la única base jurídica neutral para el comercio. Desde esta óptica, los consorcios privados imponen comisiones abusivas y modelos cerrados que perjudicarían la competitividad de las pequeñas empresas manufactureras europeas.
Esta postura resulta válida en términos de estabilidad financiera y reducción del riesgo de contraparte. Un colapso operativo en una moneda estable privada o en una red tecnológica externa detendría las líneas de montaje de las fábricas que dependan de sus servicios.
No obstante, la posición sobre la hegemonía del dinero público quedará invalidada si los protocolos abiertos descentralizados logran reducir sus tarifas de liquidación a cero. En ese entorno, los desarrolladores de software industrial preferirán redes globales sin filtros políticos ni fronteras geográficas.
Existe además un obstáculo práctico originado por el límite de tenencia propuesto, estimado inicialmente en 3.000 euros por usuario. Si Bruselas impone este tope para evitar la fuga de depósitos bancarios, las tesorerías industriales automatizadas no podrán operar con volúmenes significativos.
Una máquina de transporte internacional o una planta química que liquide suministros de materias primas agotaría ese saldo en segundos. La industria recurriría entonces a monedas sintéticas privadas emitidas en el extranjero para mantener activas sus cadenas de suministro continuo.
El ritmo de aprobación legislativa en la Unión Europea introduce una desventaja temporal frente a los consorcios estadounidenses. Si las automotrices alemanas integran sistemas operativos de pago foráneos antes del lanzamiento formal del euro digital, la adopción soberana perderá relevancia.
Por tanto, calificar este mecanismo como un equivalente moderno del efectivo físico constituye una contradicción conceptual. Un medio de pago condicionado a restricciones de saldo, identidades verificadas y supervisión en tiempo real opera como una red bancaria cerrada, no como billetes.
La banca comercial defiende además el desarrollo de depósitos tokenizados propios para salvaguardar su intermediación crediticia tradicional. Este modelo corporativo fragmentaría aún más el ecosistema de pagos industriales, dificultando la consolidación de un estándar monetario homogéneo dentro del mercado común.
Si el marco regulatorio europeo mantiene límites estrictos de tenencia y no habilita canales de liquidación corporativa ilimitada antes de finales de 2027, la cuota del euro digital en pagos autónomos de máquina a máquina no superará el cinco por ciento industrial.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.