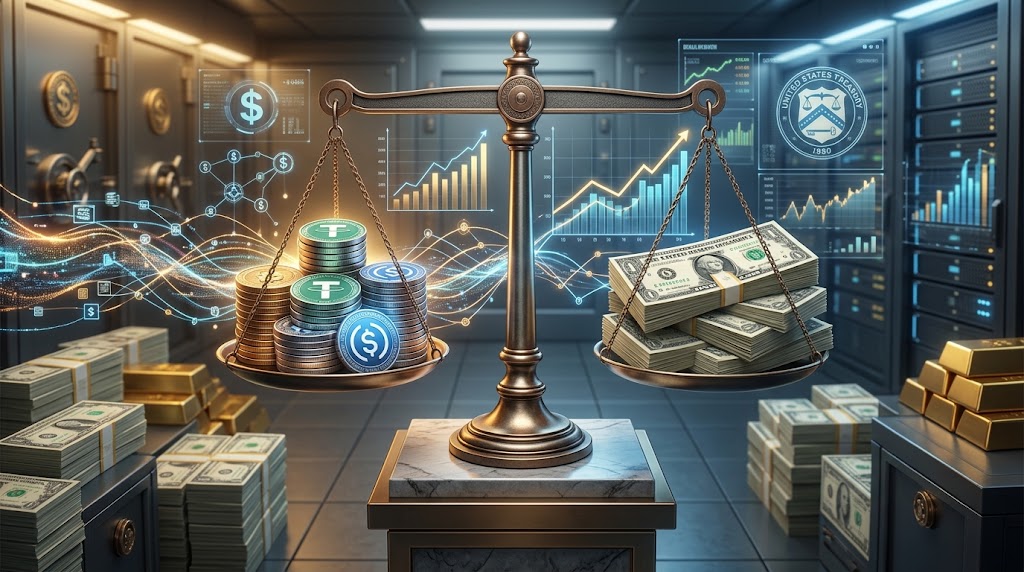
El crecimiento sostenido del mercado de criptomonedas estables ha transformado profundamente la arquitectura financiera global actual. La emisión de moneda digital exige respaldos muy sólidos en activos seguros para garantizar la convertibilidad. Según los informes del Fondo Monetario Internacional, este fenómeno redefine la liquidez soberana.
Los emisores privados operan bajo la estricta necesidad de mantener reservas líquidas y de bajo riesgo absoluto. Para lograrlo, los bonos del Tesoro estadounidense representan el instrumento ideal. Diversos análisis publicados por el Departamento del Tesoro de EE. UU. confirman esta tendencia estructural.
Esta correlación directa genera una absorción masiva de deuda pública a corto plazo por parte de actores no bancarios. La demanda por activos seguros se desplaza hacia este sector tecnológico emergente de manera acelerada y constante. Los datos demuestran un volumen operativo sin precedentes históricos recientes.
Mecanismos de la absorción de deuda soberana
Los informes emitidos por el Sistema de la Reserva Federal detallan cómo operan estos fondos monetarios privados. Cada dólar digital emitido requiere una contrapartida directa en letras del Tesoro para mitigar corridas financieras y mantener la paridad cambiaria establecida.
A nivel regional, la concentración de liquidez muestra patrones muy específicos que afectan la estabilidad macroeconómica global. Según los informes sobre liquidez latinoamericana, un número reducido de corporaciones centraliza la operativa comercial.
Esta concentración operativa plantea interrogantes sobre la resiliencia del sistema ante escenarios de estrés financiero internacional. Los riesgos de concentración sistémica exigen una supervisión regulatoria estricta para evitar descalces de plazos que comprometan los mercados de deuda soberana a corto plazo.
Históricamente, la demanda de deuda pública dependía casi en exclusiva de instituciones bancarias tradicionales y fondos de pensiones globales. Hoy en día, la irrupción de las criptomonedas añade un nuevo comprador marginal que altera las subastas periódicas del Tesoro.
No obstante, la visión contraria argumenta que esta dependencia es frágil y altamente vulnerable a restricciones regulatorias repentinas. La volatilidad regulatoria potencial podría desencadenar liquidaciones masivas de letras del Tesoro, afectando de forma directa los rendimientos de la deuda estadounidense.
Esta perspectiva crítica cobra validez si se consideran los riesgos de liquidez cruzada y el arbitraje de tasas de interés internacionales. Una prohibición legislativa estricta invalidaría esta tesis al disolver el canal de absorción de bonos soberanos mediante criptoactivos.
Las implicancias de este fenómeno se reflejan claramente en la expansión de los pagos internacionales y la digitalización monetaria global. Como señalan los estudios sobre pagos transfronterizos, el volumen operado demuestra una adopción institucional imparable.
Profundizando en la dinámica operativa, los emisores de activos estables gestionan carteras altamente diversificadas en plazos muy cortos. Esta gestión busca evitar la illiquidez ante solicitudes de reembolso masivas por parte de los usuarios minoristas y corporativos en mercados descentralizados.
Contexto histórico y contrapunto del mercado
El colateral mantenido en forma de deuda soberana garantiza que el valor nominal permanezca intacto frente a fluctuaciones externas. Los mecanismos de emisión respaldada se asemejan cada vez más a las estructuras tradicionales de los fondos monetarios regulados globalmente.
Sin embargo, la velocidad de rotación de estos activos supera ampliamente la de los vehículos financieros convencionales, introduciendo dinámicas peculiares. La necesidad de reequilibrar carteras diariamente obliga a los emisores a participar activamente en el mercado secundario de deuda pública.
Este flujo constante aporta una profundidad significativa a las subastas a corto plazo, ayudando a financiar los déficits fiscales recurrentes. Varios analistas económicos destacan que esta simbiosis beneficia temporalmente al Tesoro al asegurar compradores cautivos dispuestos a absorber letras.
Por otro lado, los críticos señalan que la dependencia de un ecosistema privado descentralizado introduce vulnerabilidades operativas difíciles de cuantificar. Las interrupciones en la infraestructura tecnológica subyacente podrían repercutir negativamente en la estabilidad del mercado de bonos soberanos.
Ante estos desafíos, los reguladores internacionales evalúan marcos normativos estrictos para clasificar adecuadamente las reservas de respaldo. La transparencia en la auditoría de los activos mantenidos se convierte en un requisito indispensable para evitar episodios de desconfianza sistémica.
Las repercusiones macroeconómicas de esta integración también alcanzan a la transmisión de la política monetaria de los bancos centrales principales. Cuando las reservas se desvían hacia criptoactivos estables, la disponibilidad de fondeo bancario tradicional experimenta modificaciones estructurales notables.
Para mitigar estos riesgos, las propuestas legislativas actuales buscan equiparar los requisitos de capital y liquidez de los emisores con los estándares bancarios. Esta convergencia regulatoria pretende blindar el sistema financiero ante eventuales corridas digitales de proporciones globales imprevisibles.
En consecuencia, el equilibrio entre innovación tecnológica y estabilidad macroeconómica dependerá de la cooperación efectiva entre reguladores y emisores privados. La evolución de este mercado marcará el pulso de la financiación soberana durante las próximas décadas con total certeza.
Si los marcos regulatorios globales consolidan el reconocimiento de las reservas digitales, la demanda sostenida de deuda soberana por parte de emisores privados podría superar los quinientos mil millones de dólares hacia el cierre de la década actual. Este artículo tiene fines informativos y no constituye asesoramiento financiero.