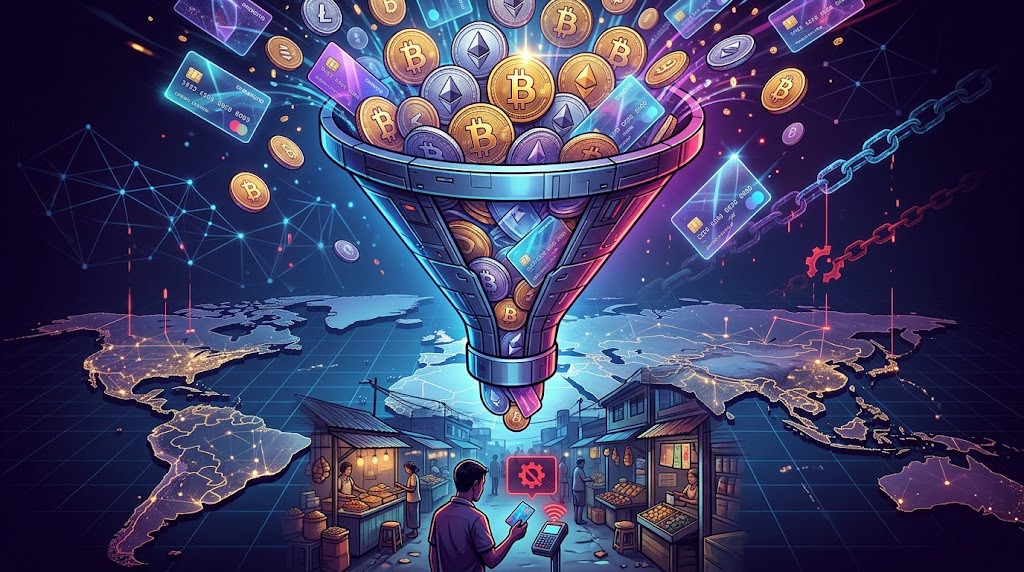
La reciente denuncia técnica de la firma Tangem sobre el acceso a su solución de pagos expone una asimetría estructural: la demanda real de instrumentos de gasto transaccional no coincide con la infraestructura de emisión permitida por los emisores bancarios regulados.
El consumo cotidiano con activos digitales sigue bloqueado en regiones emergentes debido al conservadurismo de los rieles tradicionales. Aunque las stablecoins resuelven la devaluación en economías periféricas, las redes multinacionales concentran sus productos donde menos necesidad existe de protección monetaria.
La empresa Tangem Pay confirmó que su tarjeta física y virtual, emitida bajo licencia de Visa, opera con severas restricciones geográficas que excluyen de facto a la mayoría de los usuarios no bancarizados del sur global.
Esta desconexión perjudica el flujo económico natural de familias y comercios que utilizan Blockchain diariamente para preservar poder adquisitivo frente a la inflación local.
El desfase entre el ahorro defensivo y las licencias bancarias
En América Latina, África y el Sudeste Asiático, las stablecoins actúan como depósitos de valor funcionales. Los ciudadanos las adquieren para proteger ingresos mensuales, pero al momento de pagar comida o medicamentos se ven forzados a recurrir a intercambios entre pares (P2P).
El informe institucional sobre inclusión publicado por el Banco Mundial documenta que 1.400 millones de adultos continúan desbancarizados, enfrentando barreras burocráticas y costos prohibitivos dentro de los sistemas financieros convencionales.
Para esta población, la conversión P2P añade costos operativos, tiempos de espera y exposición constante a fraudes o congelamientos de cuentas bancarias locales por operaciones no homologadas entre particulares.
Históricamente, los sistemas de pago maduraron cuando redujeron la intermediación manual, tal como ocurrió con la adopción global de las tarjetas de banda magnética en la década de 1970, que sustituyeron la verificación física de cheques por autorizaciones automáticas en el punto de venta.
El sector privado ha intentado replicar esa conveniencia sin éxito homogéneo. Según la guía regulatoria emitida por el Grupo de Acción Financiera Internacional (FATF/GAFI), los proveedores de activos virtuales enfrentan estrictas exigencias de debida diligencia y cumplimiento normativo transfronterizo.
Bajo estas directrices, los bancos patrocinadores prefieren limitar su responsabilidad geográfica a jurisdicciones de bajo riesgo percibido, dejando fuera a mercados donde el volumen transaccional minorista es de subsistencia básica.
Por su parte, el análisis regional elaborado por Chainalysis confirma que las economías emergentes exhiben una de las mayores tasas mundiales de transacciones con stablecoins en relación con el producto interno bruto.
Sin embargo, los emisores institucionales de Visa y Mastercard concentran sus lanzamientos en jurisdicciones como Estados Unidos o la Unión Europea, donde las monedas de curso legal son estables y los usuarios ya gozan de bancarización universal.
Restricciones de cumplimiento frente a la soberanía del gasto
La postura contraria sostiene que las restricciones territoriales no responden a negligencia deliberada, sino a la arquitectura legal existente contra el lavado de dinero y la prevención del fraude internacional.
Las redes de pago centralizadas deben cumplir normativas locales dispares, regímenes cambiarios fragmentados y controles fiscales severos, lo cual encarece los acuerdos con bancos adquirentes en jurisdicciones periféricas.
Esta perspectiva regulatoria resulta comprensible: habilitar tarjetas prepagadas con conversión directa y custodia propia aumenta exponencialmente la exposición del emisor ante sanciones económicas o transferencias de capital no declaradas.
La tesis de que las tarjetas cripto transformarán el comercio minorista quedaría invalidada si la infraestructura Defi desarrolla interfaces descentralizadas de punto de venta que prescindan totalmente de los rieles de plástico centralizados.
Una flexibilización del cuello de botella ocurrirá si los emisores bancarios implementan procesos de cumplimiento proporcionales al riesgo transaccional de montos bajos, permitiendo que el volumen de stablecoins en mercados emergentes migre de los intercambios informales hacia terminales comerciales físicas de forma directa.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.