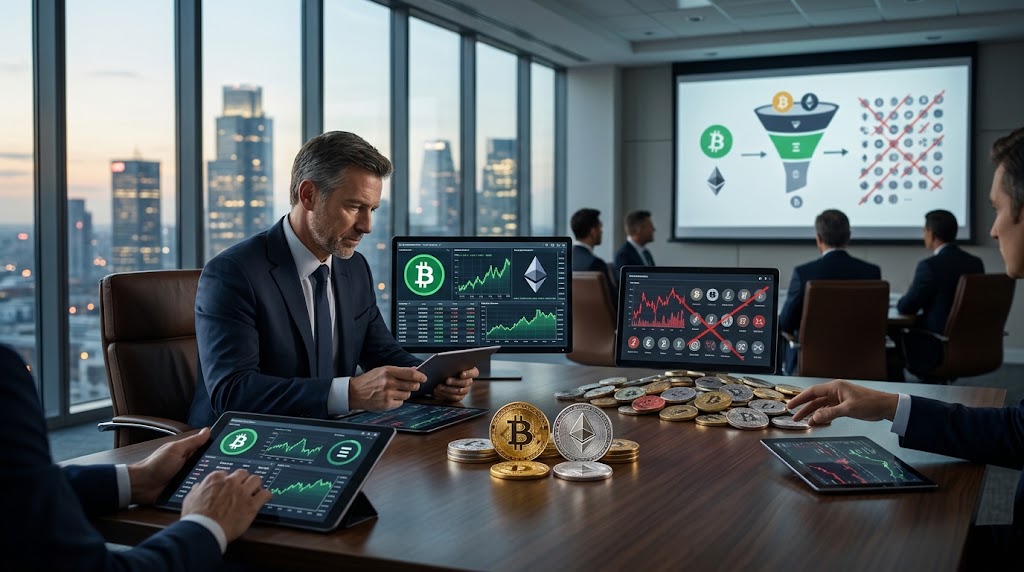
La integración institucional no distribuye capital de manera uniforme entre las miles de redes existentes. Las entidades tradicionales establecen filtros rigurosos de liquidez y custodia que excluyen a la gran mayoría de tokens secundarios.
El debate sectorial asume frecuentemente que la entrada de gestores corporativos elevará cualquier proyecto con tracción técnica. Sin embargo, los balances bancarios exigen marcos operativos donde la liquidez institucional manda sobre las promesas de descentralización teórica.
Durante la última década, los tesoreros corporativos evitaron la exposición directa debido a la volatilidad no regulada. La aprobación de instrumentos cotizados modificó este escenario, concentrando los flujos en un número extremadamente reducido de activos con profundidad comprobada.
Los emisores de fondos cotizados canalizan reservas hacia estructuras con custodia calificada bajo supervisión directa. Según el registro formal de la Securities and Exchange Commission, los vehículos al contado de Bitcoin exigieron acuerdos estrictos para prevenir manipulaciones de mercado.
Esta preferencia responde a métricas cuantificables de mercado secundario y profundidad de libro de órdenes. Los gestores no buscan experimentar con gobernanzas opacas o emisiones inflacionarias sin un historial probado de resistencia económica.
Por su parte, Ethereum compite dentro de una categoría diferente enfocada en contratos inteligentes estandarizados. Su valor para los fondos reside en la liquidación automatizada de operaciones financieras, distanciándose del rol puramente acumulativo de valor monetario.
El informe de estabilidad del Financial Stability Board subrayó que las vulnerabilidades sistémicas se concentran en modelos de gobernanza opacos y correlaciones operativas deficientes. Esta postura regulatoria limita severamente la inclusión de plataformas alternativas en circuitos bancarios formales.
Ciertos protocolos enfocados en transferencias transfronterizas, como la infraestructura asociada a XRP, apuntan a redes de corresponsalía bancaria. Su viabilidad no depende del entusiasmo minorista, sino de acuerdos directos con procesadores de pagos que requieren confirmaciones inmediatas y costos predecibles.
El ecosistema tradicional no adquiere redes descentralizadas; incorpora componentes funcionales específicos según su propio mandato fiduciario. Aquellos protocolos sin contrapartes identificables o auditorías independientes de código quedan automáticamente relegados de los canales de tesorería profesional.
Filtros de cumplimiento y la selección del capital
El capital institucional prioriza la certeza jurídica sobre el rendimiento potencial de corto plazo. Los comités de riesgo penalizan activos cuya propiedad intelectual, validadores concentrados o emisiones iniciales generen litigios prolongados con supervisores gubernamentales.
Un análisis econométrico publicado por el International Monetary Fund demostró que la correlación de ciertos criptoactivos con índices tradicionales aumenta conforme madura su mercado derivado. Los instrumentos sin derivados líquidos carecen de mecanismos eficientes de cobertura.
En este marco, la tecnología blockchain funciona como capa contable compartida únicamente si ofrece interoperabilidad con estándares bancarios. Si una plataforma no dialoga con registros financieros globales, queda aislada en comunidades especulativas sin acceso al gran crédito institucional.
Los defensores de las finanzas abiertas argumentan que la selectividad institucional traiciona el propósito fundacional de soberanía individual. Sostienen con base sólida que la intermediación corporativa introduce puntos únicos de falla, censura transaccional y dependencia de custodios centralizados.
Esta postura contraria es válida porque el arbitraje regulatorio históricamente rescata entidades ineficientes mediante fondos públicos. Si los productos financieros sobre activos digitales replican la opacidad de 2008, el valor diferencial de la auditabilidad criptográfica se diluye por completo.
Asimismo, la tesis de una adopción concentrada quedaría invalidada si emergen estándares globales de privacidad criptográfica adoptados masivamente por empresas. Un cambio regulatorio que permita la auditoría de pruebas de conocimiento cero sin revelar datos comerciales habilitaría la integración de múltiples redes hoy descartadas.
Actualmente, las exigencias patrimoniales impuestas a intermediarios financieros reducen drásticamente los balances destinados a liquidaciones alternativas. La gran banca internacional requiere modelos matemáticos de riesgo donde el historial operativo supere ciclos macroeconómicos completos.
Los despliegues de capital corporativo demuestran que la escala institucional opera como un colador implacable. Mientras una minoría de activos consolida su presencia en carteras patrimoniales, miles de proyectos enfrentan una pérdida estructural de volumen negociable.
Si las reservas bancarias globales continúan asignando ponderaciones de riesgo punitivas a tokens desregulados, el noventa por ciento del volumen negociado se concentrará exclusivamente en los dos principales activos del mercado durante los próximos tres años fiscales.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.