El endurecimiento monetario global ha desmantelado la idea de que los activos alternativos prosperan con independencia del ciclo financiero. El capital periférico sufre un drenaje constante hacia los rendimientos garantizados que ofrece la tasa de fondos federales de la Reserva Federal, superando el 5% nominal durante ciclos restrictivos prolongados.
Durante años se asumió que la expansión tecnológica bastaría para desacoplar el ecosistema de la deuda pública. Sin embargo, la persistencia de tipos oficiales restrictivos evidencia que la liquidez no fluye hacia la experimentación descentralizada cuando el dinero fiduciario tradicional genera retornos seguros sin incurrir en volatilidad.
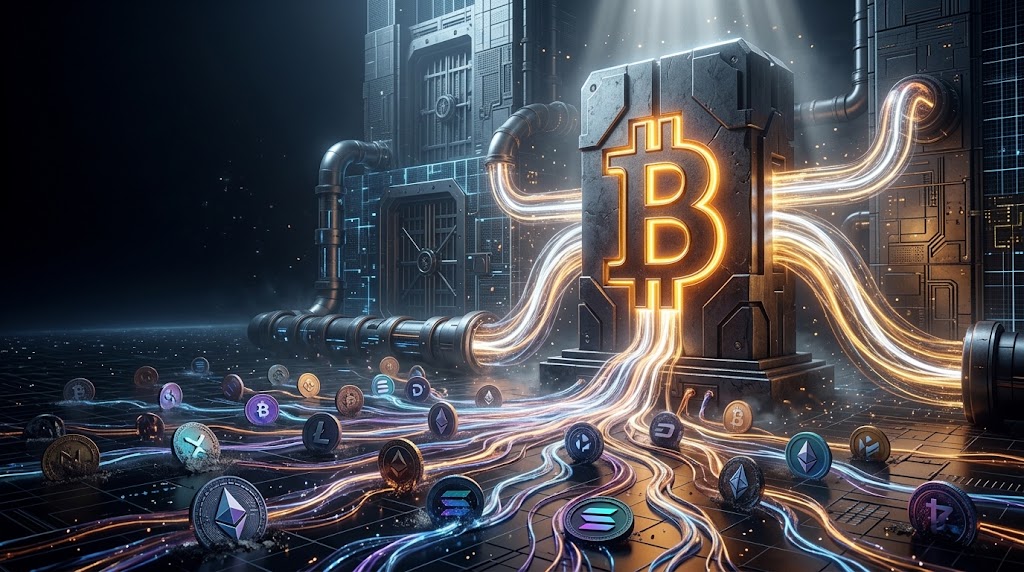
La brecha entre el activo primario y el resto de redes se amplía por una divergencia de flujos. Mientras los vehículos autorizados por la Comisión de Bolsa y Valores de Estados Unidos canalizan miles de millones exclusivamente hacia Bitcoin, la periferia de tokens carece de ese conducto formal.
El mercado trata a Bitcoin como colateral monetario estandarizado. Al consolidarse institucionalmente como oro digital, capta asignaciones corporativas de tesorería defensiva. La liquidez institucionalizada crea una barrera de absorción ante correcciones macroeconómicas globales, un beneficio ausente en los protocolos de menor escala.
En contraste, la infraestructura alternativa sigue atada al riesgo minorista. Si se analiza si es Bitcoin más sensible a los bonos que a las noticias sectoriales, queda patente que los activos secundarios carecen de amortiguación ante el endurecimiento del coste crediticio internacional.
Asimetría institucional y subordinación de la beta periférica
El rendimiento por participación validada no compensa el riesgo de crédito corporativo. En Ethereum, la tasa base de emisión y validación definida en el whitepaper original de Ethereum oscila alrededor del 3% anual, un margen insuficiente frente a los pagarés del Tesoro estadounidense libre de riesgo.
La deuda pública estadounidense elimina el atractivo del rendimiento descentralizado sin riesgo técnico. Al descontar el riesgo de contrato inteligente, los bloqueos temporales de fondos y la volatilidad implícita, la prima de riesgo resulta negativa para la inmensa mayoría del capital profesional y conservador.
Esta disparidad alimenta debates estructurales sobre la red. Comprender quién decide el futuro de Ethereum permite evaluar si su modelo de emisión podrá retener capital a largo plazo frente a los activos de renta fija gubernamentales que compiten agresivamente.
Históricamente, los periodos de expansión monetaria como 2020 y 2021 permitieron que tokens de capa uno y aplicaciones descentralizadas multiplicaran valoraciones sin métricas de ingresos orgánicos. Aquel entorno descansaba en una flexibilización cuantitativa que subsidiaba la asunción de riesgos desproporcionados por parte del mercado.
La retirada del balance de los bancos centrales invirtió esa correlación artificial. Con crédito escaso, las altcoins exhiben una beta extrema respecto a Bitcoin: amplifican las caídas del mercado primario pero capturan una fracción marginal del capital que ingresa a través de mandatos institucionales.
La ilusión de la utilidad frente a la aversión al riesgo
La narrativa de adopción tecnológica y comisiones de red resulta secundaria ante contracciones de liquidez M2. Para los operadores que utilizan apalancamiento, la beta elevada amplifica las pérdidas de forma acelerada cuando las plataformas de liquidación ejecutan garantías periféricas sin suficiente profundidad en libros de órdenes.
El volumen de negociación agregado se fragmenta en cientos de proyectos con baja retención de usuarios reales. Al evaporarse el subsidio de emisión de tokens, los proyectos incapaces de generar ingresos sostenibles experimentan una compresión severa de múltiplos de valoración frente a la moneda de reserva.
Una postura divergente sostiene que la compresión actual constituye una fase previa al desacoplamiento funcional. Defensores del sector argumentan que aplicaciones con comisiones estables y usuarios activos mantendrán demanda orgánica independientemente del precio del dinero formal y de la política monetaria general.
Esta tesis alternativa resultaría válida si el volumen de liquidación de stablecoins y pagos programables generara comisiones suficientes para desvincular el valor del token de las tasas de interés interbancarias, convirtiendo a los protocolos en empresas de infraestructura con flujos netos demostrables.
No obstante, el capital busca refugio seguro mientras los rendimientos de la deuda soberana permanezcan por encima de los ingresos netos distribuidos por las redes criptográficas. Sin una rotación agresiva hacia activos de riesgo, el mercado secundario permanece dependiente de la especulación minorista local.
Si los bancos centrales mantienen los tipos de referencia por encima del 4% y el rendimiento del bono a diez años supera el 4,5% de forma continuada, el diferencial de retorno de las altcoins frente a Bitcoin continuará contrayéndose, invalidando cualquier recuperación técnica sostenible en protocolos con modelos económicos inflacionarios.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.
Keyword English: altcoin market liquidity