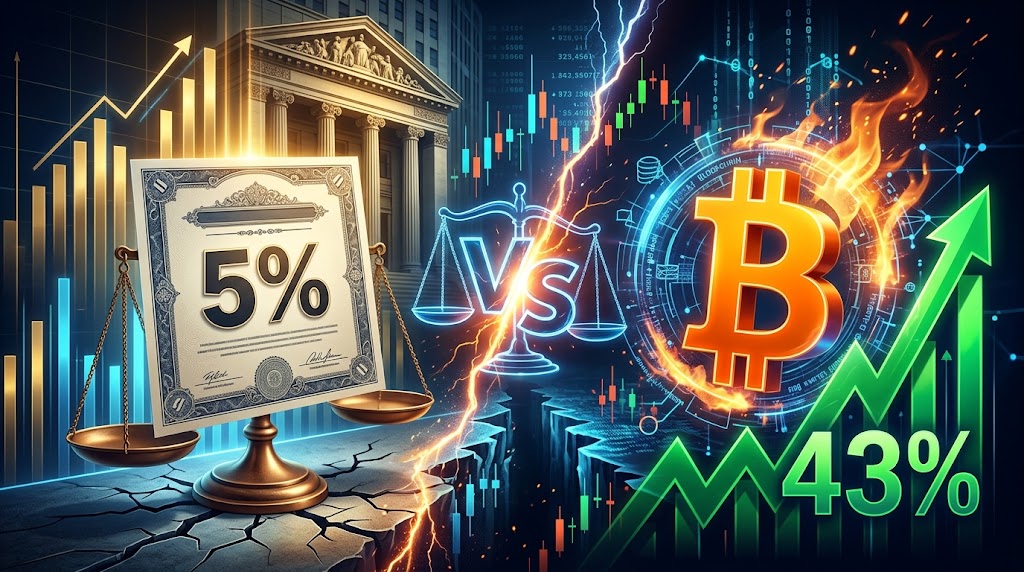
El avance del 43% en Bitcoin durante el tercer trimestre choca contra un endurecimiento monetario global severo. Mientras el capital institucional fluyó hacia productos cotizados respaldados por la declaración oficial de la SEC, el rendimiento del bono soberano estadounidense a 10 años superó la cota del 5,2%.
Este escenario reabre una encrucijada macroeconómica fundamental. Los activos sin rendimiento intrínseco suelen sufrir cuando la deuda soberana de referencia ofrece rendimientos nominales libres de riesgo por encima del 5%, un umbral no visto en más de quince años.
La liquidez global condiciona retornos en activos digitales. La política de tipos restrictiva impuesta por la Reserva Federal busca anclar expectativas de inflación, drenando el capital especulativo que alimentó ciclos expansivos previos mediante contracción cuantitativa sostenida.
Históricamente, el ciclo alcista de 2017 operó en un entorno con tipos de interés próximos al 1% y balance expansivo de los bancos centrales. Las condiciones actuales reflejan el coste de capital más restrictivo desde la crisis financiera global de 2008.
Tipos restrictivos frente al coste de oportunidad del capital
Cuando los títulos públicos rinden 5,2%, los gestores institucionales enfrentan un coste de oportunidad sustancial para justificar exposiciones volátiles. El informe del Tesoro estadounidense detalla un calendario récord de emisiones destinadas a financiar el déficit fiscal federal corriente.
Si el capital monetario encuentra rentabilidades seguras superiores a la inflación, los incentivos para adquirir activos no productivos disminuyen notablemente. La contracción del crédito bancario tradicional reduce la masa monetaria M2, limitando las entradas netas hacia vehículos de inversión alternativa.
Bajo este marco clásico, el avance trimestral reciente podría constituir una trampa de liquidez transitoria. Una prima de riesgo reducida suele desembocar en ajustes severos cuando los rendimientos de la deuda soberana se consolidan en niveles restrictivos por tiempo prolongado.
Sin embargo, una lectura alternativa sugiere que la subida del tramo largo de la curva soberana no refleja fortaleza productiva. Analistas de deuda señalan que la prima por plazo obedece a temores sobre la sostenibilidad fiscal y la oferta masiva de bonos gubernamentales.
La deuda fiscal impulsa la degradación monetaria
El endeudamiento federal récord genera desconfianza respecto al valor futuro del papel fiduciario. Como documenta el análisis de deuda del CBO, el coste del servicio de la deuda supera ya las principales partidas de gasto discrecional del presupuesto federal.
Bajo esta perspectiva, el mercado interpreta que los tipos altos son insostenibles sin una futura monetización del déficit gubernamental. El trade de degradación monetaria emerge entonces como cobertura ante la pérdida de poder adquisitivo del dinero fiduciario a escala global.
Los inversores que adoptan esta tesis observan la escasez programada del activo digital como protección frente al envilecimiento monetario. Para estos participantes, el repunte del 43% no anticipa euforia especulativa, sino una rotación preventiva frente al riesgo de solvencia gubernamental.
Este argumento quedaría invalidado si el banco central logra un aterrizaje suave acompañado de consolidación fiscal creíble, restaurando la demanda estructural de deuda soberana sin recurrir a inyecciones de liquidez de emergencia ni compras masivas de bonos.
Si el rendimiento del bono a 10 años permanece firme sobre el 5% y las emisiones del Tesoro mantienen cobertura sólida sin intervención del banco central, el coste de oportunidad limitará el flujo de capital hacia activos sin rendimiento; si la tensión en la curva obliga a reactivar compras de balance antes de doce meses, el impulso hacia activos escasos confirmará la prima por degradación fiduciaria.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.