El reciente estudio global de CoinShares expone una profunda fractura financiera en las grandes economías: los patrimonios elevados ya integran activos digitales mientras sus asesores patrimoniales permanecen anclados en esquemas obsoletos. Esta discrepancia redefine la gestión de capital privado en Estados Unidos, Reino Unido y Alemania.
La idea convencional de que estos instrumentos son meras apuestas minoristas ha quedado completamente desmentida por los balances. Comprender este divorcio fiduciario resulta urgente hoy porque el capital privado se mueve con mayor rapidez técnica que los intermediarios financieros encargados de administrarlo.
Las cifras documentan una transformación sustancial en las prioridades patrimoniales. Instrumentos fundacionales como Bitcoin operan ahora como componentes estructurales de balance, abandonando la etiqueta de experimento marginal para consolidarse como reservas cuantitativas con liquidez global ininterrumpida.
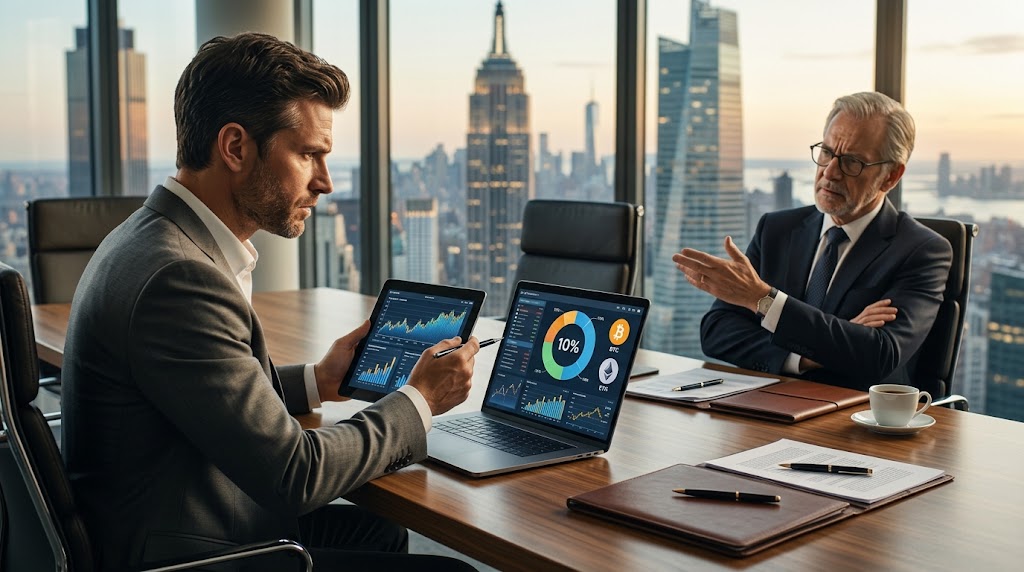
Los datos muestran que los inversores más acomodados destinan una asignación cercana al diez por ciento de su riqueza a criptomonedas. Dicha ponderación iguala con exactitud los recursos que las oficinas familiares tradicionalmente canalizan hacia el capital privado y el sector inmobiliario.
El propósito fundamental de esta tenencia no responde a una especulación de corto plazo. Los grandes poseedores de patrimonio buscan apreciación patrimonial plurianual y una protección directa frente a la pérdida de poder adquisitivo de las principales monedas fiduciarias.
Casi el noventa por ciento de estos participantes planea incrementar su posición en los próximos ejercicios. Sin embargo, no pretenden hacerlo mediante plataformas desreguladas, sino a través de fondos cotizados transparentes y custodios institucionales dotados de garantías fiduciarias de primer nivel.
La transformación estructural de las carteras privadas
En periodos anteriores, los patrimonios sofisticados han liderado la incorporación de clases alternativas de activos cuando los rendimientos soberanos se debilitan. En las décadas pasadas ocurrió con el capital de riesgo y los derivados de materias primas antes de su estandarización bancaria.
La reciente aprobación regulatoria de vehículos cotizados aceleró esa integración al eliminar fricciones de acceso para grandes patrimonios. La liquidez del mercado responde hoy a una demanda metódica, donde los inversores compran cuotas auditadas y desestiman la autocustodia técnica compleja.
El argumento crítico tradicional sostiene que la volatilidad intrínseca y la incertidumbre fiscal invalidan la idoneidad de estos instrumentos para patrimonios conservadores. Esta objeción es legítima cuando se consideran contracciones previas superiores al cincuenta por ciento en ciclos de ajuste de liquidez.
Asimismo, una intervención gubernamental coordinada que prohíba a las entidades financieras custodiar estos saldos invalidaría de inmediato la tesis de adopción. Sin acceso fiduciario ni pasarelas bancarias legales, la asignación del diez por ciento retrocedería hacia nichos marginales no aptos para instituciones.
Sin embargo, el contexto macroeconómico actual presiona en la dirección contraria. Como refleja el informe sobre inseguridad patrimonial del NIRS, la depreciación monetaria y el endeudamiento público erosionan la certidumbre financiera a largo plazo, incentivando a los poseedores de capital a diversificar fuera de la deuda soberana.
El dilema operativo de los gestores tradicionales
Pese a esta evidencia cuantitativa, la intermediación tradicional permanece estancada. La brecha no proviene del desinterés de los clientes, sino de la resistencia corporativa de firmas de asesoramiento que continúan catalogando estos activos bajo premisas de desconfianza que ya no corresponden a la realidad operativa.
El contraste resulta elocuente cuando se examina la experiencia cotidiana de los inversores. Mientras el noventa por ciento planifica aumentar su exposición, encuentran una barrera recurrente al consultar a sus gestores habituales sobre cómo estructurar estas asignaciones dentro de su planificación global.
Exactamente cuatro de cada diez asesores tradicionales muestran un rechazo explícito o carecen de preparación técnica elemental frente a este ecosistema. Esta inacción genera fricciones severas entre las expectativas de los clientes y las capacidades reales de sus gestores patrimoniales.
Muchos profesionales del sector financiero se escudan en limitaciones de cumplimiento normativo o mandatos internos inflexibles. No obstante, esa postura defensiva ignora que sus clientes ya han dado el paso por cuenta propia, recurriendo a entidades externas preparadas para ofrecer custodia regulada.
La pérdida de relevancia fiduciaria es la consecuencia inmediata de esta asimetría de conocimientos. Los clientes con patrimonios elevados no solicitan autorización a sus banqueros privados para participar en mercados digitales; simplemente transfieren su liquidez hacia plataformas competitivas con mejor infraestructura.
El estudio técnico de CFA Institute documenta que la falta de formación fiduciaria constituye la principal traba interna en las firmas de gestión. Los analistas que desatienden la modelización de riesgos en carteras mixtas quedan desarmados ante las solicitudes de asignación patrimonial.
Adaptar los comités de inversión resulta imperativo para la supervivencia del modelo de banca privada. Si los gestores no integran vehículos estandarizados en sus plataformas, sufrirán una sangría continua de comisiones de gestión hacia nuevos competidores tecnológicos especializados en custodia institucional.
La gestión patrimonial global debe asumir que la demanda de estos instrumentos ya no depende de campañas promocionales. Constituye una decisión estratégica tomada por clientes que asignan volúmenes millonarios con criterios de diversificación patrimonial y cobertura ante distorsiones monetarias.
Las entidades que reconozcan esta transición consolidarán carteras estables durante la próxima década. Por el contrario, aquellas que insistan en ignorar la demanda real de sus clientes verán reducida su cuota de mercado en favor de proveedores más ágiles e informados.
Si las carteras de altos patrimonios mantienen un ritmo de asignación cercano al diez por ciento y los reguladores preservan los canales de custodia institucional, la tasa de asesores tradicionales reacios descenderá por debajo del veinte por ciento antes de 2028 para evitar la fuga masiva de activos bajo gestión.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.