La incorporación de activos descentralizados en las tesorerías estatales desafía el paradigma monetario tradicional. Al fundamentarse en un diseño monetario puramente peer-to-peer, este activo ofrece un límite estricto de emisión frente al endeudamiento global. Sin embargo, su adopción soberana exige evaluar con rigor técnico sus severas fricciones de liquidez.
El consenso financiero institucional prioriza bonos soberanos y divisas líquidas para garantizar el comercio exterior. No obstante, las presiones inflacionarias y la desdolarización bilateral aceleran el debate político sobre la necesidad de diversificar reservas nacionales con herramientas no confiscables.
Instituciones bancarias globales proyectan transformaciones estructurales en la administración de reservas. Un informe reciente señala una eventual adopción institucional por bancos centrales hacia el año 2030. Esta perspectiva proyecta que custodiar activos digitales escasos podría mitigar la pérdida constante de poder adquisitivo de instrumentos de deuda tradicionales.
En Estados Unidos, el debate adquirió tracción legislativa con el proyecto presentado en julio de 2024. Dicha propuesta legislativa en Estados Unidos busca autorizar la compra de hasta un millón de unidades en cinco años. El plan pretende retener esos activos durante dos décadas continuas.
En retrospectiva, las reservas soberanas respondieron a compromisos de convertibilidad. Tras el quiebre de Bretton Woods en 1971, los bancos centrales reemplazaron el oro por deuda fiduciaria extranjera, supeditando su solvencia a la estabilidad fiscal de terceros países.
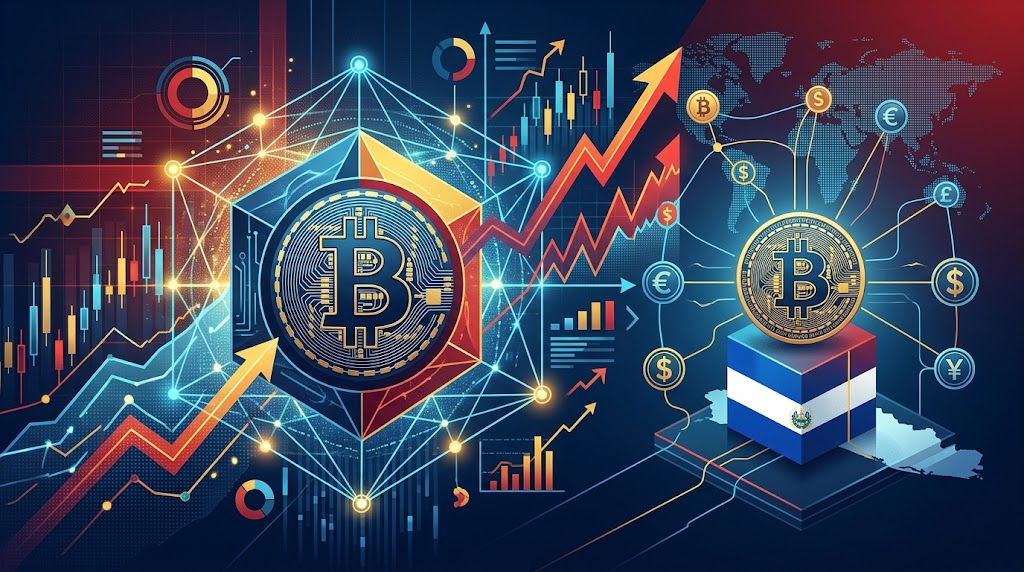
El Salvador se convirtió en pionero en septiembre de 2021 al declararla curso legal. No obstante, las evaluaciones del Fondo Monetario Internacional alertaron sobre los riesgos fiscales y la volatilidad del proyecto. Estas advertencias motivaron ajustes normativos para limitar la exposición directa del erario público.
Para mediados de 2024, el gobierno salvadoreño acumulaba más de 5.800 unidades mediante adquisiciones diarias. Aunque el balance reflejó plusvalías contables en repuntes de mercado, el uso transaccional cotidiano entre la población se mantuvo sumamente marginal.
La reconfiguración de balances soberanos y el shock de oferta
La retirada de unidades del mercado por parte de tesorerías soberanas altera la microestructura financiera. Al bloquear activos en almacenamiento frío con mandatos estrictos, la oferta circulante disminuye, elevando la sensibilidad del precio ante entradas moderadas de capital institucional o minorista.
Los eventos globales recientes demuestran cómo la cotización reacciona ante decisiones de política exterior. Se registró una marcada volatilidad ante tensiones geopolíticas internacionales que disparó los precios. Este fenómeno evidencia que el activo oscila entre cobertura estratégica e instrumento altamente sensible al apetito de riesgo.
La volatilidad de estos instrumentos genera dilemas complejos para los reguladores. Conforme a estudios de la Reserva Federal, la interconexión entre activos digitales y bancos puede abrir canales de contagio si faltan salvaguardas para absorber correcciones abruptas de valor en entidades financieras.
La adquisición de reservas nacionales exige superávit fiscal, canje de divisas o emisión de nueva deuda. En economías deficitarias, colocar bonos soberanos para comprar activos digitales traslada el riesgo directamente a los contribuyentes ante eventuales caídas de cotización.
Si una potencia implementa una reserva formal, detonaría un dilema estratégico global. Las demás naciones tendrían incentivos para acumular posiciones antes de que el costo de adquisición neutralice su capacidad de respuesta soberana.
La concentración estatal de suministros introduce contradicciones con la descentralización original de la red. Si varios gobiernos retienen cuotas sustanciales de las monedas emitidas, adquieren un peso desmedido sobre la profundidad del mercado, afectando la liquidez entre usuarios privados independientes.
Fragilidad fiscal, gobernanza monetaria y escenarios de invalidación
La postura escéptica sostiene que la marcada volatilidad anula la función estabilizadora de las reservas. Una autoridad monetaria requiere activos predecibles para defender el tipo de cambio. Respaldar pasivos soberanos con instrumentos expuestos a correcciones severas debilita las garantías de solvencia crediticia.
Esta objeción resulta sólida en países con estrechez fiscal. Inmovilizar capital en tesorería digital supone un costo de oportunidad elevado frente a la construcción de infraestructura, salud o atención de obligaciones externas urgentes.
Surge además un problema de ejecución durante episodios de estrés financiero internacional. Si un gobierno debe vender grandes volúmenes para pagar vencimientos urgentes, la presión bajista deprime las cotizaciones, erosionando rápidamente el valor residual del remanente en su balance estatal.
Los marcos contables públicos carecen de estándares uniformes para computar estos instrumentos. Asimismo, la custodia estatal requiere esquemas criptográficos avanzados de firmas múltiples que la mayoría de las contralorías aún no logran auditar con suficiencia.
La tesis de una reserva estratégica perdería validez si la correlación del activo con los mercados bursátiles converge de modo permanente hacia 1,0. En ese escenario, desaparecería su función descorrelacionada, reduciéndose a un instrumento de riesgo sin beneficios de diversificación macroeconómica.
Asimismo, la aparición de fallas en los algoritmos de consenso o fracturas regulatorias globales que impidan la liquidación soberana destruirían la premisa técnica que sostiene su custodia en balances de bancos centrales.
La fragmentación geopolítica acelera el interés por canales de liquidación sin intermediarios foráneos. Ante el congelamiento de reservas fiduciarias en disputas interestatales, ciertas naciones evalúan herramientas inmunes a bloqueos extraterritoriales, buscando preservar autonomía en sus transacciones de comercio exterior estratégico.
Para balancear estos factores, diversas propuestas técnicas recomiendan limitar la tenencia soberana a un rango de entre 1% y 3% de las reservas brutas, acotando pérdidas potenciales ante eventuales desplomes de mercado.
Si durante los próximos cinco años al menos dos economías con grado de inversión asignan más del 1% de sus reservas y la volatilidad anualizada cae bajo el 40%, la emisión de deuda soberana ligada a balances mixtos reflejará menores diferenciales de rendimiento.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.