Hoy, las criptomonedas son una industria legítima y regulada. Hace poco menos de una década, nadie podría haber imaginado que el ecosistema contaría con licencias, vehículos de inversión cotizados en bolsa y capital institucional
Sin embargo, cada una de estas victorias tuvo un costo que muchos ignoran. El dilema ya no es si las criptomonedas sobrevivirán, sino si lo que tenemos hoy sigue siendo aquello que se prometió.
Cuando Satoshi Nakamoto creó Bitcoin en 2009, lo hizo con la visión de prescindir de los bancos, los gestores de activos y los Estados. Hoy, BlackRock vende BTC a través de un ETF y Larry Fink lo califica como un «activo refugio». Entonces, ¿fue realmente una victoria?
Del whitepaper a un activo de balance
Lo primero que perdimos fue la narrativa. Bitcoin pasó de ser dinero libre del control gubernamental a convertirse en una reserva de valor, para luego transformarse en un activo macroeconómico empaquetado para las carteras tradicionales.
La prueba irrefutable de esto se encuentra en los ETF al contado, que ofrecen exposición al precio, pero impiden que los usuarios gasten el activo o mantengan su custodia propia.
Esto resulta especialmente llamativo en Ethereum. Empresas como BitMine controlan aproximadamente 5,6 millones de ETH, cerca del 4,7% de la oferta circulante. Cuando un activo forma parte del balance de una empresa, pasa a estar regido por la lógica de los dividendos, el staking institucional y los informes trimestrales de resultados.
¿Qué pasó con la descentralización?
El problema no es solo narrativo. También es arquitectónico. Foundry USA y AntPool controlan entre el 45% y el 49% del hashrate de Bitcoin, mientras que cinco pools concentran más del 80%.
Lido gestiona alrededor del 23% de todo el Ether en staking. Junto con el wBETH de Binance, domina aproximadamente el 88% del mercado de staking líquido. Mientras tanto, Titan Builder produce cerca del 52,6% de todos los bloques.
A esto se suma que los rendimientos del staking cayeron desde más del 5% en 2021 hasta un rango de entre el 2,4% y el 2,7% en 2026. Operar un nodo validador independiente ya no compensa el esfuerzo, lo que convierte en la opción más lógica delegar esta tarea a intermediarios.
Stablecoins: dinero con un interruptor de apagado
Esta es una de las señales más claras. Circle congeló alrededor de 109 millones de dólares en USDC. Tether bloqueó casi 550 millones de dólares en USDT vinculados a redes sancionadas durante 2026, destruyendo y volviendo a emitir una gran parte de esos fondos congelados para las fuerzas del orden.
Estas empresas se ampararon en el argumento de que estaban ayudando a «combatir el lavado de dinero» y de que recuperar fondos para las víctimas es legítimo. Pero un dólar digital que puede congelarse con un solo clic no es dinero resistente a la censura: es un arma de doble filo que, en la práctica, se convierte en un dólar bancario con mejor tecnología.
El código ya no es libertad de expresión
El golpe más duro es judicial. Alexey Pertsev fue condenado a 64 meses de prisión en los Países Bajos por el caso Tornado Cash. En Nueva York, Roman Storm fue declarado culpable de conspirar para operar un negocio de transferencia de dinero sin licencia.
Lo que hace que todo esto resulte inquietante es el razonamiento que hay detrás: aunque los contratos inteligentes eran inmutables, mantener una interfaz y relayers se interpretó como operar un negocio.
En resumen, escribir código sigue siendo legal, pero mantener abierta la puerta de entrada a un protocolo privado puede constituir un delito. No sorprende que algunas partes del ecosistema DeFi estén migrando hacia el código cerrado, a costa de la auditabilidad, como puso de manifiesto el hackeo de Loopscale por 5,8 millones de dólares.
No es una muerte, sino una bifurcación
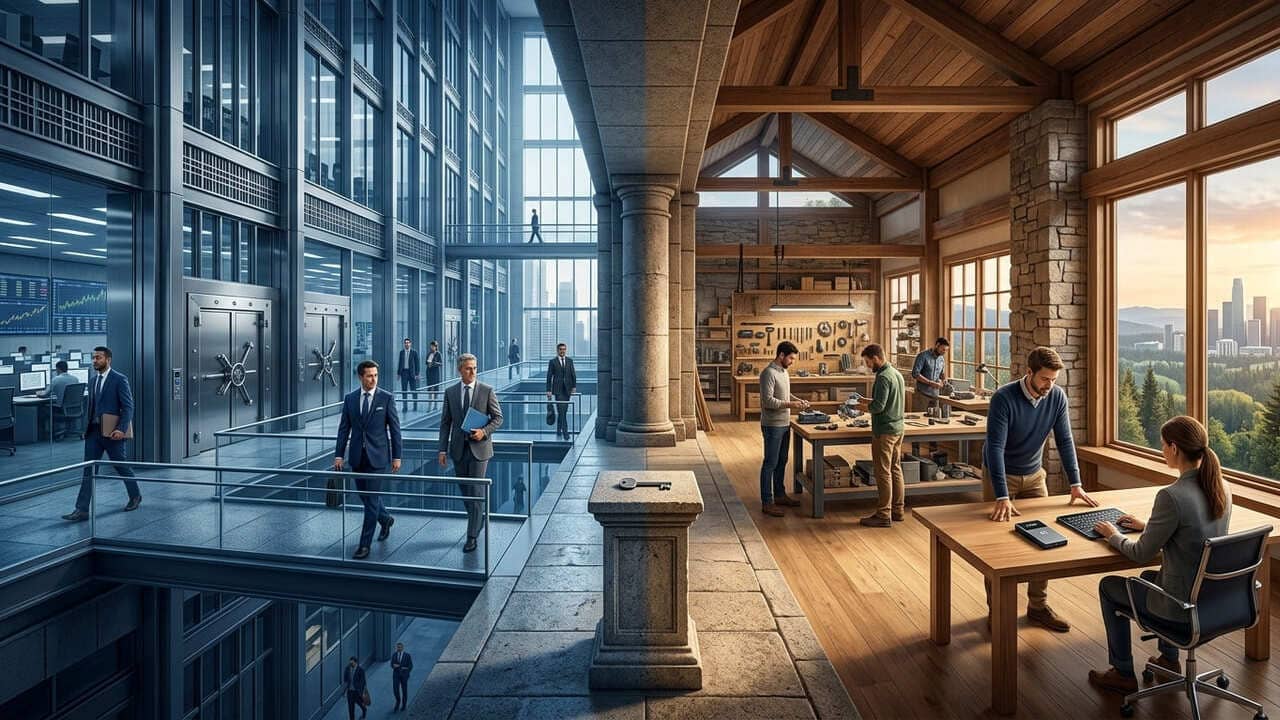
Puede resultar demasiado dramático afirmar que las criptomonedas «vendieron su alma», porque bajo la superficie está ocurriendo algo mucho más interesante: el mercado se está dividiendo en dos.
Por un lado, tenemos la vertiente institucional: ETF, stablecoins reguladas, KYC y custodia cualificada. Este segmento concentra la mayor parte del capital y proporciona liquidez, pero sacrifica privacidad y soberanía.
Por otro lado están los cypherpunks: redes sin permisos, custodia propia, nodos personales y criptografía de conocimiento cero. Este espacio es más pequeño, está más expuesto legalmente y preserva la misión original.
Hay señales de resistencia. Vitalik Buterin está impulsando la iniciativa «Make Ethereum Cypherpunk Again» («Hacer que Ethereum vuelva a ser cypherpunk»), y la Fundación Ethereum publicó un manifiesto de 38 páginas en marzo de 2026 para reafirmar la neutralidad y la privacidad. Además, la censura en los relayers de MEV-Boost cayó del 94,8% en 2022 al 18% en 2026. La cultura sigue viva, aunque ya no lleva las riendas.
¿Dónde reside el riesgo?
El verdadero riesgo no es que exista una capa institucional. Es que se convierta en la única versión visible, lo que llevaría a los usuarios a confundir el logotipo de Bitcoin con su propósito fundamental. Si la regulación convierte las licencias en una barrera de entrada, el mismo intermediario que las criptomonedas pretendían eliminar regresará bajo otro nombre: custodia cualificada, comisiones de ETF y tarifas de los validadores.