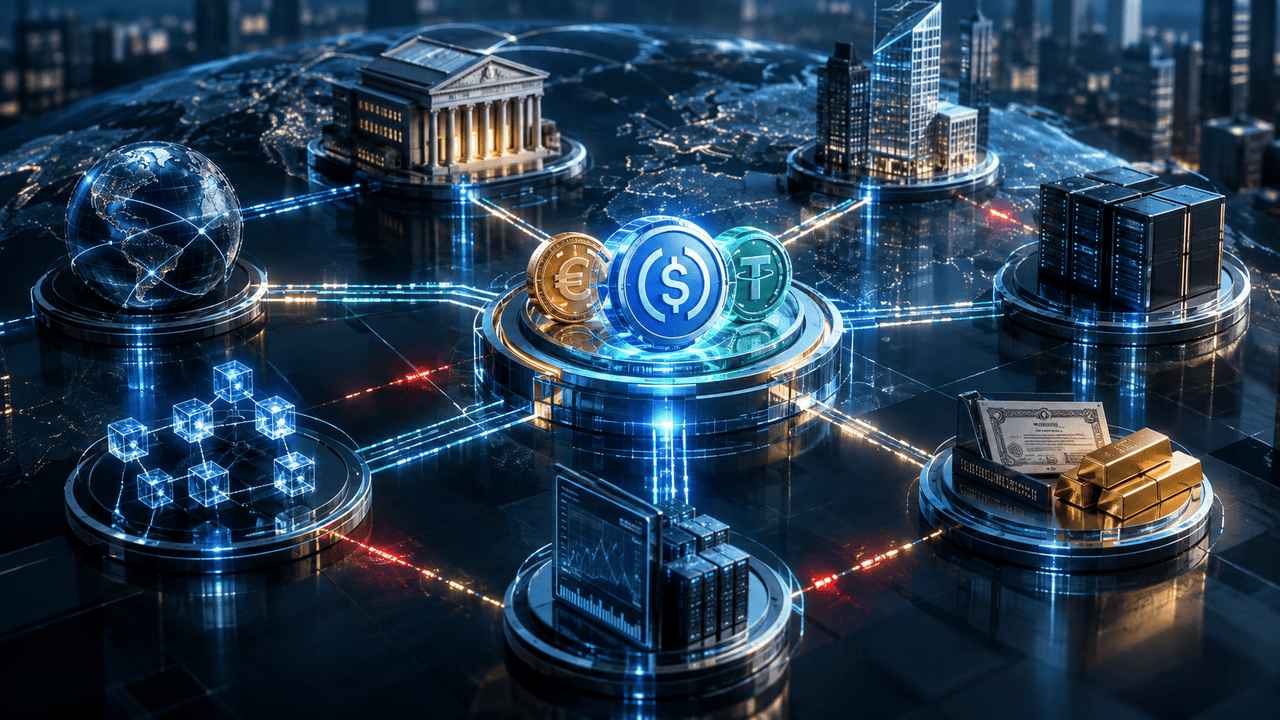
Los activos tokenizados están llegando a los fondos de inversión, los mercados de bonos y los proyectos de pagos bancarios. Los bancos ya están probando depósitos tokenizados junto con la emisión de bonos digitales. Esta tecnología puede acortar los tiempos de liquidación y permitir transferencias fuera del horario habitual de actividad. Sin embargo, conectar estas actividades también significa que un problema en un área podría propagarse más rápidamente a otras.
Por ahora, ese riesgo sigue siendo en gran medida teórico. El Consejo de Estabilidad Financiera afirma que la tokenización representa actualmente un riesgo reducido para el sistema financiero en general, debido a que su adopción sigue siendo limitada. Aun así, sus investigaciones señalan las fallas operativas, el apalancamiento y las tensiones de liquidez como amenazas potenciales si el mercado crece.
Un único problema técnico podría alterar varios mercados
Las finanzas tradicionales separan la negociación, la custodia, los pagos y la compensación entre distintas empresas y redes. Las plataformas tokenizadas pueden conectar esas funciones mediante registros y programas informáticos compartidos. Esto podría eliminar demoras, pero también modifica las vías por las que podría propagarse una falla.
Consideremos una plataforma que gestiona bonos tokenizados y el efectivo utilizado para liquidar las compras. Si su red deja de procesar transferencias, los compradores no podrán completar las operaciones y los vendedores no podrán recibir los pagos. Mientras tanto, las empresas que utilizan esos activos como garantía podrían tener dificultades para cumplir sus obligaciones en otros ámbitos.
Los fallos de software plantean un problema diferente. Los contratos inteligentes pueden ejecutar transacciones automáticamente cuando se cumplen determinadas condiciones. Sin embargo, un error de programación o una fuente de precios poco fiable podría generar transferencias no deseadas o valoraciones incorrectas. Cuando varias empresas utilizan el mismo servicio, la interrupción puede extenderse más allá de los límites de una institución.
El Banco de Pagos Internacionales también destaca la dependencia de los custodios, los proveedores de datos y los puentes entre redes blockchain. Estas empresas respaldan las transacciones cotidianas, pero crean puntos de falla compartidos. Una interrupción de un puente, por ejemplo, puede impedir que los inversores transfieran activos entre plataformas que, por lo demás, funcionan correctamente.
Luego está la cuestión del horario. Los tokens pueden negociarse las 24 horas del día, mientras que los bancos y los sistemas de mercado convencionales siguen horarios operativos. Como resultado, los inversores podrían encontrar compradores para un activo sin poder recibir efectivo utilizable de inmediato.
Los vínculos entre garantías podrían propagar las tensiones más allá de una plataforma
Las garantías ayudan a las empresas financieras a obtener préstamos, negociar derivados y cubrir posibles pérdidas. La tokenización promete agilizar esos movimientos y reducir las verificaciones manuales. Sin embargo, una transferencia más rápida no resuelve todas las cuestiones relacionadas con el activo que respalda un token.
Algunos tokens representan derechos sobre valores que los custodios convencionales siguen manteniendo. Otros existen directamente en registros digitales. En cualquiera de los casos, una cámara de compensación necesita certeza jurídica y acceso efectivo a los activos cuando uno de sus miembros incumple sus obligaciones.
La cuestión ha llegado a los reguladores europeos. El 9 de octubre, la Autoridad Europea de Valores y Mercados solicitó información sobre el uso de garantías tokenizadas en las cámaras centrales de compensación. La consulta examina las protecciones de la propiedad, las transferencias, la firmeza de la liquidación y el acceso al efectivo tras un incumplimiento. El plazo para presentar respuestas vence el 15 de enero de 2027.
Un token puede transferirse en segundos, pero quizá no sea tan fácil encontrar un comprador para el bono subyacente. Durante una venta masiva, esa diferencia podría ser importante. Las cámaras de compensación necesitan recursos líquidos, no simplemente registros que demuestren que alguien posee activos valiosos.
Los acuerdos de préstamo podrían agravar las tensiones. En ocasiones, las empresas reutilizan las garantías que reciben para respaldar otras transacciones, de acuerdo con las normas aplicables. Si varios participantes dependen de una misma cadena de garantías comprometidas, un solo pago incumplido puede generar exigencias en otros puntos del sistema. En consecuencia, a los supervisores podría resultarles difícil identificar qué instituciones terminarán asumiendo las pérdidas.
Las condiciones de reembolso también son importantes. Los inversores pueden esperar retiros rápidos de los fondos tokenizados, incluso cuando estos mantienen activos cuyos ciclos de negociación son más lentos. Un volumen elevado de solicitudes podría obligar a los gestores a obtener efectivo mediante ventas a precios desfavorables.
Los reguladores se enfrentan a brechas entre la tecnología y el control jurídico
Una operación tokenizada puede involucrar a un banco, un custodio de valores, un operador tecnológico y varias jurisdicciones. Cada uno puede estar sujeto a un supervisor diferente. Esto dificulta la coordinación de las respuestas cuando las transacciones atraviesan fronteras en tiempo real.
En junio, el BPI afirmó que la tokenización necesita marcos jurídicos sólidos y cooperación entre las autoridades. Su visión mantiene el dinero de los bancos centrales en el centro de la liquidación mayorista. También favorece la innovación dentro de instituciones que ya cuentan con salvaguardas financieras.
Sin embargo, las normas jurídicas por sí solas no pueden reactivar una red que ha dejado de estar disponible. Las empresas también necesitan planes de recuperación probados, líneas de responsabilidad claras e información oportuna sobre los proveedores de servicios compartidos. Del mismo modo, los supervisores deben saber qué instituciones dependen de los mismos sistemas antes de que surjan los problemas.
Nada de esto significa que la tokenización ya haya provocado una crisis financiera. El FSB considera que el mercado actual es demasiado pequeño y está insuficientemente conectado como para causar daños sistémicos generalizados. La verdadera prueba pendiente llegará a medida que los activos digitales se integren más profundamente en las finanzas tradicionales. Durante una perturbación grave del mercado, la velocidad podría dejar al descubierto dependencias que la negociación habitual nunca revela.