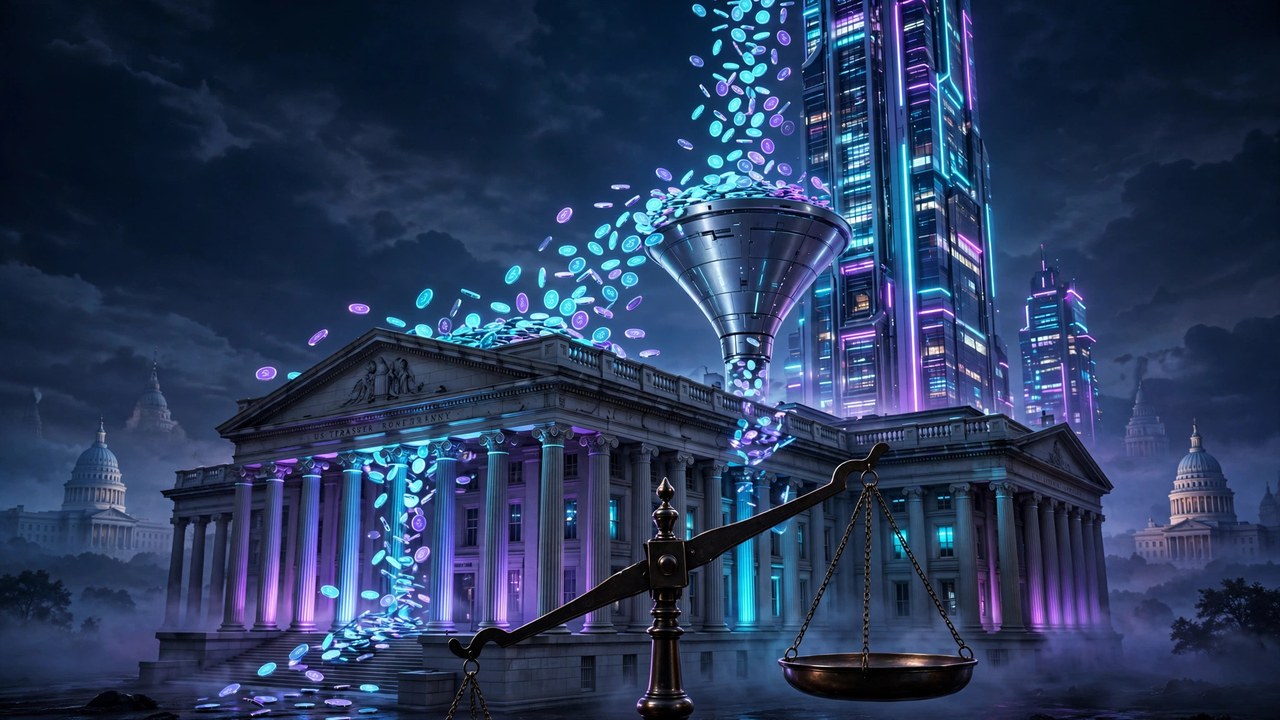
La promesa de seguridad jurídica para el dólar digital enfrenta su primera fractura institucional en Washington. Según una carta enviada al Departamento del Tesoro por seis senadores bipartidistas liderados por Cynthia Lummis y Kirsten Gillibrand, la reglamentación actual de la Ley GENIUS amenaza con vaciar de contenido la vía de supervisión estatal. La claridad federal esconde centralización, desplazando décadas de experimentación financiera regional hacia los escritorios de los reguladores bancarios nacionales.
Mientras el consenso oficial celebra la llegada de un marco federal unificado tras años de parálisis legislativa, el diseño operativo del período de transición revela un sesgo estructural. Al limitar el denominado puerto seguro (safe harbor) exclusivamente a las entidades con solicitudes federales pendientes antes de enero de 2027, el Tesoro coloca a los emisores autorizados por los estados en un limbo operativo. Esta asimetría obliga a las empresas cripto a elegir entre la burocracia nacional o la paralización comercial.
La Ley GENIUS, formalizada bajo el expediente legislativo S. 1582 del Congreso, fue concebida originalmente sobre un sistema dual inspirado en la banca estadounidense. Ese equilibrio permitía que los emisores operaran bajo supervisión estatal hasta alcanzar una capitalización de 10.000 millones de dólares. Sin embargo, al excluir a las licencias estatales de la protección transitoria, la administración federal desmantela en la práctica ese escalón inicial antes de que la ley entre plenamente en vigor.
Asimetría regulatoria y el cuello de botella de la OCC
El mecanismo propuesto por el Tesoro genera un incentivo perverso que distorsiona la competencia en el mercado de activos digitales. Si una empresa solicita una licencia fiduciaria nacional ante la Oficina del Contralor de la Moneda, obtiene automáticamente cobertura legal para operar durante la transición. En cambio, un emisor supervisado por autoridades estatales queda expuesto a sanciones por emisión no autorizada desde el primer día de 2027.
Esta disparidad penaliza directamente a los jurisdicciones que construyeron el ecosistema regulado mucho antes de que Washington reaccionara. Desde 2015, el Departamento de Servicios Financieros de Nueva York estableció estándares estrictos de reservas 1:1, auditorías mensuales y segregación de activos mediante su régimen BitLicense y sus cartas fiduciarias. Wyoming siguió un camino paralelo desde 2019 con sus Instituciones Depositarias de Propósito Especial (SPDI), diseñadas específicamente para custodiar activos digitales sin apalancamiento fraccionario.
Ignorar esas estructuras maduras no responde a una carencia técnica, sino a una disputa por el control jurisdiccional. Cuando un emisor con licencia estatal debe reiniciar su proceso de aprobación ante reguladores federales para sobrevivir a enero de 2027, los costos legales y operativos se multiplican. Las barreras administrativas favorecen a incumbentes, dejando el terreno despejado para consorcios bancarios tradicionales que ya poseen relaciones fluidas con los supervisores de Washington.
El impacto de esta fricción ya se observa en la arquitectura de los emisores institucionales que buscan escalar liquidez multichain. Proyectos respaldados por infraestructura corporativa, como ocurrió cuando Ripple amplió RLUSD a redes L2, dependen de certezas regulatorias estables para desplegar capital sin interrupciones operativas. Si el régimen estatal pierde validez transitoria, la velocidad de innovación en pagos programables sufrirá un freno innecesario.
A este cuello de botella se suma el umbral de los 10.000 millones de dólares fijado por la legislación. Una vez que una stablecoin supera esa capitalización, la norma exige su migración obligatoria hacia el paraguas federal. Combinar ese techo con la ausencia de un puerto seguro estatal crea una pinza regulatoria: los proyectos pequeños enfrentan incertidumbre al nacer y los proyectos exitosos pierden su autonomía jurisdiccional al crecer.
Riesgo sistémico frente a diversidad institucional
Quienes defienden la postura restrictiva del Departamento del Tesoro sostienen que una supervisión fragmentada en cincuenta estados multiplica las brechas de cumplimiento. Bajo esta perspectiva, centralizar la vigilancia prudencial en agencias federales evita el arbitraje regulatorio, donde un emisor podría elegir la jurisdicción más laxa para operar en todo el país. Tras episodios de estrés bancario como la caída de Silicon Valley Bank en 2023, la uniformidad en la gestión de reservas del Tesoro resulta prioritaria para la estabilidad financiera.
Este argumento cobra fuerza cuando se observa la creciente interconexión entre los mercados digitales y las finanzas tradicionales. Organismos internacionales ya advierten sobre esta convergencia, motivo por el cual el supervisor financiero ha aumentado la vigilancia sobre las stablecoins junto con otros instrumentos de crédito no bancario. Desde ese ángulo, exigir una puerta de entrada federal única simplifica la respuesta ante eventuales crisis de liquidez.
No obstante, la historia financiera estadounidense demuestra que la uniformidad absoluta rara vez produce mayor resiliencia. El sistema bancario dual nació precisamente para evitar que un único regulador federal monopolizara el acceso al crédito y frenara la adaptación regional. La homogeneidad regulatoria amplifica errores sistémicos, mientras que la competencia entre jurisdicciones estatales permite probar reglas prudenciales sin comprometer toda la red monetaria nacional.
La visión centralizadora solo sería válida si los estados hubieran demostrado incapacidad para exigir respaldos líquidos o realizar inspecciones efectivas. Sin embargo, los marcos de Nueva York y Wyoming impusieron requisitos de liquidez de alta calidad años antes de que existiera un proyecto de ley en el Senado. Desplazar esas agencias no eleva el estándar de solvencia; simplemente traslada la ventanilla de autorización hacia organismos federales históricamente reticentes a los modelos nativos de blockchain.
Para el ecosistema cripto, la consecuencia inmediata es una consolidación forzada del mercado de emisores. Si obtener protección transitoria exige tramitar una carta nacional antes de 2027, decenas de empresas regionales enfocadas en remesas locales, comercio electrónico o tesorería corporativa quedarán fuera de competencia. El dólar digital corre el riesgo de convertirse en un oligopolio emitido por un puñado de grandes instituciones financieras bajo tutela directa de Washington.
Además, esta centralización altera el equilibrio geopolítico de la innovación financiera. Estados Unidos compite con jurisdicciones como la Unión Europea bajo MiCA o Singapur por atraer desarrolladores de infraestructura de pagos. Si la vía estatal estadounidense deja de funcionar como incubadora regulada para emisores emergentes, el talento y el capital buscarán marcos más predecibles fuera del país. El federalismo financiero sostiene la innovación, y debilitarlo compromete la ventaja competitiva del dólar en las redes abiertas.
El desenlace de esta disputa dependerá de la respuesta formal que emita el Departamento del Tesoro antes del cierre del período de comentarios reglamentarios. Si la agencia incorpora en su norma definitiva un reconocimiento explícito de equivalencia para las licencias estatales vigentes previo a enero de 2027, los emisores regionales conservarán margen operativo y el sistema dual mantendrá su vigencia práctica.
Por el contrario, si el Tesoro ratifica la exclusión del puerto seguro estatal y más del 70 % de los emisores con licencia estatal presentan solicitudes de conversión ante la OCC antes de finalizar 2026, quedará demostrado que la Ley GENIUS operó como un mecanismo de centralización bancaria.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.