La Asamblea Nacional francesa impulsa un cambio tributario que redefine la relación entre el Estado y los activos digitales. Mediante una reciente votación del parlamento francés, el legislador busca liquidar el régimen de neutralidad fiscal que difería los impuestos hasta la conversión final a dinero fiduciario.
Esta ofensiva parlamentaria ocurre mientras Francia afronta un severo ajuste presupuestario para 2027. La postura oficial sostiene que cualquier permuta representa una cristalización de riqueza, ignorando la función operativa de los criptoactivos como instrumentos de cobertura en los mercados descentralizados.
La eliminación de la exención para intercambios entre criptomonedas y monedas estables altera las reglas financieras vigentes desde 2019. Esta medida elimina el diferimiento impositivo histórico que permitía a los operadores gestionar la volatilidad sin incurrir de inmediato en obligaciones fiscales en euros.
En ese contexto legislativo, varios parlamentos endurecen las reglas fiscales dirigidas al sector privado. El objetivo francés consiste en gravar las plusvalías latentes bajo el tipo impositivo único del 30%, conocido como prélèvement forfaitaire unique.
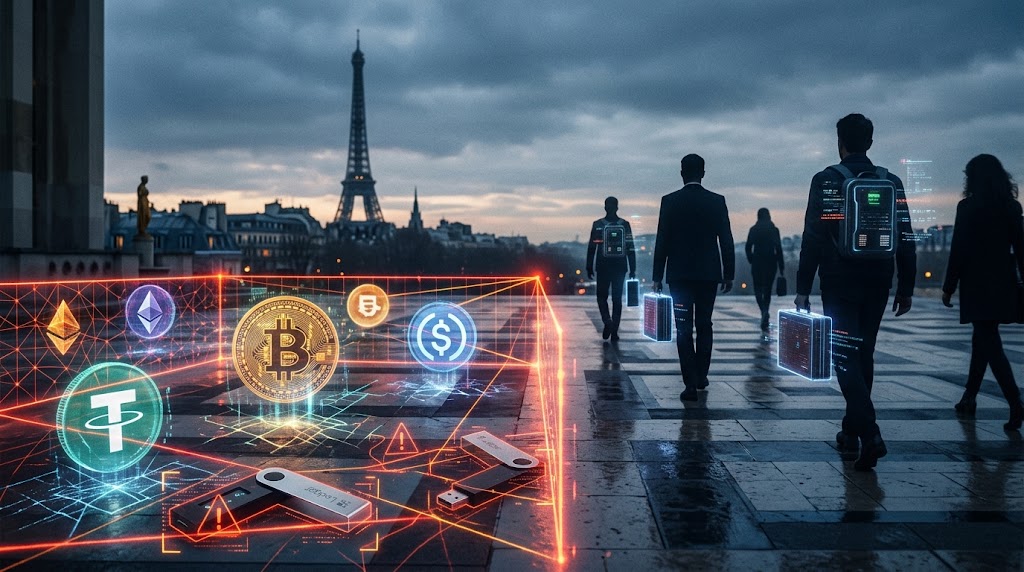
El impacto directo sobre los inversores es tangible. Cualquier transferencia hacia activos estables como USDT o USDC exigirá calcular ganancias netas y pagar tributos en moneda de curso legal, incluso si los fondos permanecen depositados dentro de la infraestructura de una cadena de bloques.
Obligar a tributar permutas sin liquidación en cuentas bancarias genera descalces patrimoniales. Quien busque resguardarse de una caída de precios deberá desembolsar dinero fíat para saldar impuestos por una ganancia que jamás ingresó a su cuenta corriente ordinaria.
Según consta en el calendario legislativo de 2026, las sesiones parlamentarias aceleraron el debate sobre la captación de recursos extraordinarios. La urgencia fiscal del Estado se impone sobre la viabilidad de los modelos operativos del sector tecnológico.
La fractura del puente de liquidez y la vigilancia financiera
Esta modificación tributaria castiga la gestión de riesgo de cualquier operador técnico. Al encarecer el paso a activos estables, el inversor queda expuesto a variaciones abruptas de mercado o forzado a desinvertir completamente hacia euros para conservar liquidez tributaria.
En términos comparativos, el marco normativo de 2019 reconocía que las transferencias entre criptoactivos no extraían riqueza de la economía digital. La doctrina tributaria previa buscaba atraer a empresas del ecosistema mediante previsibilidad legal y tratamiento homogéneo frente a los mercados convencionales.
El cambio actual rompe esa coherencia inicial. Si cada rebalanceo de cartera suscita un evento impositivo gravable, la actividad de provisión de liquidez en protocolos descentralizados resulta inviable para personas sujetas a la jurisdicción de la administración francesa.
El paquete presupuestario no limita su alcance a las operaciones de intercambio. El debate incluye propuestas para aplicar un impuesto de salida sobre ganancias no realizadas a patrimonios superiores a 800.000 euros, penalizando la reubicación de residencia fiscal de inversores y fundadores de proyectos web3.
De forma complementaria, las enmiendas tributarias de París incorporan la obligación de declarar billeteras de autocustodia que superen los 100.000 euros. Esta iniciativa sitúa bajo escrutinio administrativo herramientas descentralizadas diseñadas expresamente para preservar la soberanía del usuario.
Costos económicos y fuga de capitales hacia el exterior
Los promotores de la reforma argumentan que la medida corrige asimetrías fiscales frente a los activos tradicionales. Desde la perspectiva de la administración pública, cerrar el paso a las monedas estables impide la elusión de impuestos y ensancha la base gravable en tiempos de déficit.
Esa defensa contiene fundamentos contables comprensibles para la recaudación pública inmediata. Sin embargo, presume de forma equivocada que los volúmenes transaccionales permanecerán inalterados tras la aplicación de cargas impositivas directas que erosionan el capital de trabajo de los inversores.
La tesis de que esta presión consolidará el liderazgo regulatorio quedaría invalidada si la recaudación neta final resulta inferior a la esperada debido a la deslocalización efectiva de empresas y personas hacia jurisdicciones fiscalmente neutrales como Suiza o Emiratos Árabes Unidos.
La imposición sobre carteras sin custodia desvirtúa además la confidencialidad financiera de los ciudadanos. Obligar a asociar identidades civiles a claves públicas mediante registros estatales centralizados eleva los riesgos de filtración y vulnera principios estructurales de la seguridad informática personal.
El marco regulatorio europeo MiCA buscaba otorgar certidumbre operativa a los agentes del mercado. No obstante, las pretensiones recaudatorias individuales de los Estados miembros socavan ese esfuerzo de estandarización, introduciendo fragmentaciones complejas dentro del mercado común.
Si Francia aprueba definitivamente el gravamen sobre las monedas estables junto al control de billeteras de autocustodia durante este ciclo legislativo, el volumen de negociación y la radicación de empresas de capital riesgo en territorio francés registrarán un descenso medible frente a otras plazas internacionales durante el bienio 2027-2028.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.