Las plataformas DeFi están ampliando sus servicios de préstamos mediante el uso de acciones tokenizadas. El 13 de octubre, la DAO de Aave votó a favor de ofrecer incentivos a los usuarios elegibles que utilicen las acciones tokenizadas de Coinbase en la blockchain Base.
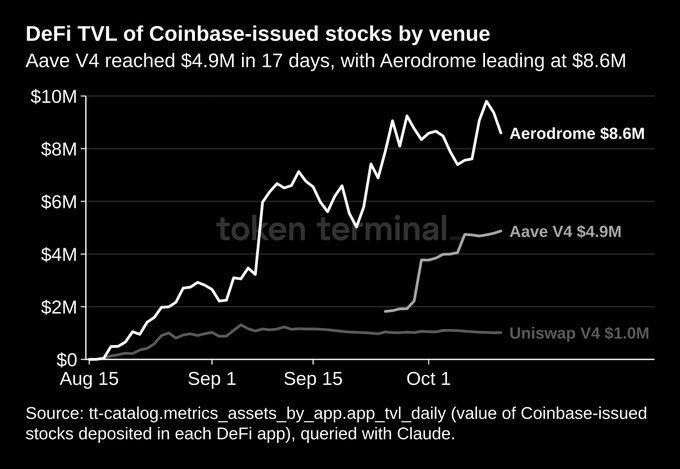
El Equities Hub de Aave V4 recibió acciones tokenizadas por un valor superior a los 4,9 millones de dólares como garantía durante sus primeros 17 días desde el lanzamiento. Los usuarios elegibles pueden pedir préstamos en USDC utilizando estas acciones tokenizadas como garantía, sin vender sus posiciones. La cifra reportada refleja el valor de las garantías depositadas, aunque la fecha exacta del informe y la métrica utilizada deberían confirmarse con la fuente original.
Fuente: X
¿Qué riesgos plantean los activos tokenizados para DeFi?
Aave integró su mercado en la blockchain Base con acciones tokenizadas de empresas tecnológicas estadounidenses de Coinbase, lo que permite utilizarlas como garantía para obtener préstamos en USDC. Entre las acciones admitidas se encuentran Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia y Tesla.
Chainlink proporciona los feeds de precios de las acciones que utiliza el mercado de préstamos para valorar estos tokens. Cada token de acciones tiene su propio factor de garantía, que determina cuánto pueden pedir prestado los usuarios utilizando ese activo como respaldo.
Según una publicación en X, la comunidad de Aave votó a favor de recompensar a los usuarios elegibles que depositaran estos tokens. El programa de incentivos se aplica a usuarios elegibles fuera de Estados Unidos y no permite pedir préstamos utilizando los propios tokens de acciones. La votación de la DAO y la implementación efectiva del programa son pasos distintos, por lo que las condiciones aplicables y el estado del lanzamiento deben verificarse en el anuncio correspondiente.
Los préstamos respaldados por garantías conllevan un riesgo básico: el valor de la garantía puede caer mientras el importe pendiente del préstamo permanece sin cambios. Esto aumenta la relación préstamo-valor (LTV) y reduce el margen de seguridad que protege a los prestamistas. Si una posición supera su umbral de liquidación, el protocolo puede liquidar una parte o la totalidad de la garantía para ayudar a cubrir la deuda pendiente.
Aave DAO has approved incentives for the Coinbase Tokenized Stocks market on @base.
Tokenized stocks are only available in eligible jurisdictions outside of the U.S. pic.twitter.com/Q58knFfZUJ
— Aave (@aave) October 13, 2026
Al momento del lanzamiento, el mercado contaba, según los informes, con una capacidad de garantías de aproximadamente 29,3 millones de dólares, una capacidad de suministro de USDC de 32 millones de dólares y una capacidad de préstamo de 21 millones de dólares. Estos límites ayudan a restringir la exposición al riesgo, pero no garantizan que las garantías puedan venderse a su precio de referencia durante períodos de volatilidad del mercado o de menor liquidez.
¿Cómo afectan los cierres del mercado a los activos tokenizados?
Las blockchains pueden procesar transacciones las 24 horas del día, los 7 días de la semana, mientras que las bolsas de valores tradicionales operan durante horarios de negociación específicos. Como resultado, una acción tokenizada puede seguir siendo transferible o negociable cuando la bolsa en la que cotiza el activo subyacente está cerrada, según la plataforma y los acuerdos de mercado.
El Equities Hub de Aave ilustra la diferencia entre la disponibilidad de la blockchain y la disponibilidad de precios de mercado actualizados. Según sus especificaciones, el mercado opera las 24 horas del día, los 7 días de la semana, mientras que los feeds de precios de acciones de Chainlink están disponibles desde las 20:00 ET del domingo hasta las 20:00 ET del viernes. Durante los fines de semana y los feriados del mercado estadounidense, los feeds conservan sus últimos precios publicados.
Por lo tanto, esos precios pueden quedar desactualizados mientras el mercado bursátil subyacente permanece cerrado. Un token puede seguir siendo transferible incluso cuando su precio de referencia ya no refleja las condiciones actuales del mercado ni el precio al que realmente podría venderse. Esta diferencia es importante cuando el feed de precios se utiliza para evaluar las garantías y determinar si una posición puede liquidarse de forma segura.
La escasez de liquidez podría complicar las liquidaciones
La valoración de las garantías es solo una parte del proceso de préstamo. Cuando una posición de préstamo supera su umbral de liquidación, el protocolo depende de los liquidadores, que reembolsan la deuda a cambio de una cantidad de garantías adquirida con descuento.
Luego, los liquidadores necesitan vender, cubrir el riesgo o utilizar de alguna otra manera los activos que reciben. Si hay pocos compradores, los diferenciales se amplían o los precios experimentan movimientos bruscos, el valor que recuperan puede ser inferior al esperado. Esto puede complicar las liquidaciones y aumentar el riesgo de que las garantías no alcancen para cubrir por completo la deuda pendiente.
El 6 de octubre, Galaxy Research publicó un análisis que examina los creadores de mercado automatizados (AMM) que utilizan pools de acciones tokenizadas. Según el análisis, un pool de liquidez del S&P 500 habría obtenido un rendimiento aproximadamente un 3 % inferior en lo que va del año al de una cartera que mantuviera las mismas acciones. La diferencia refleja cómo las variaciones en los rendimientos de cada acción afectan a los proveedores de liquidez en un mercado agrupado.
El rendimiento de los AMM y las liquidaciones de préstamos son mecanismos diferentes. La brecha reportada del 3 % no mide directamente el riesgo de liquidación de Aave. Sin embargo, ambos sistemas dependen de los precios de los activos y de la liquidez del mercado, factores que pueden resultar más difíciles de gestionar cuando las condiciones de negociación se deterioran.
El crédito privado plantea un desafío de liquidez relacionado, aunque distinto, porque los reembolsos o las solicitudes de rescate pueden tardar más en completarse. Las garantías pueden ofrecer una protección limitada si una deuda vence antes de que el activo subyacente pueda convertirse en efectivo. El alcance de este riesgo depende de la liquidez del activo, las condiciones de rescate y el calendario de los pasivos.
¿Por qué son importantes los controles de riesgo para DeFi?
El Equities Hub de Aave utiliza disposiciones de liquidez y parámetros de riesgo diferenciados para gestionar la exposición. Según el anuncio de Aave, cada acción admitida tiene su propia relación de garantía, mientras que los límites de suministro y préstamo ayudan a restringir el nivel de riesgo que puede asumir el mercado.
La gestión del riesgo también requiere feeds de precios fiables, medidas de protección frente a valoraciones desactualizadas y márgenes de garantía suficientes. Los protocolos deben considerar si los liquidadores pueden vender acciones tokenizadas durante períodos de volatilidad y si el mercado puede absorber varias liquidaciones simultáneas sin que se produzca un deterioro pronunciado de los precios.
Las acciones tokenizadas ofrecen a los inversores otra forma de acceder a liquidez en stablecoins mientras mantienen exposición a activos vinculados a acciones tradicionales. Sin embargo, la viabilidad a largo plazo de este modelo depende de precios fiables, una gestión prudente de las garantías, una liquidez adecuada y procedimientos de liquidación eficaces. Las debilidades en cualquiera de estas áreas podrían limitar su adopción o aumentar las pérdidas durante períodos de tensión en el mercado.