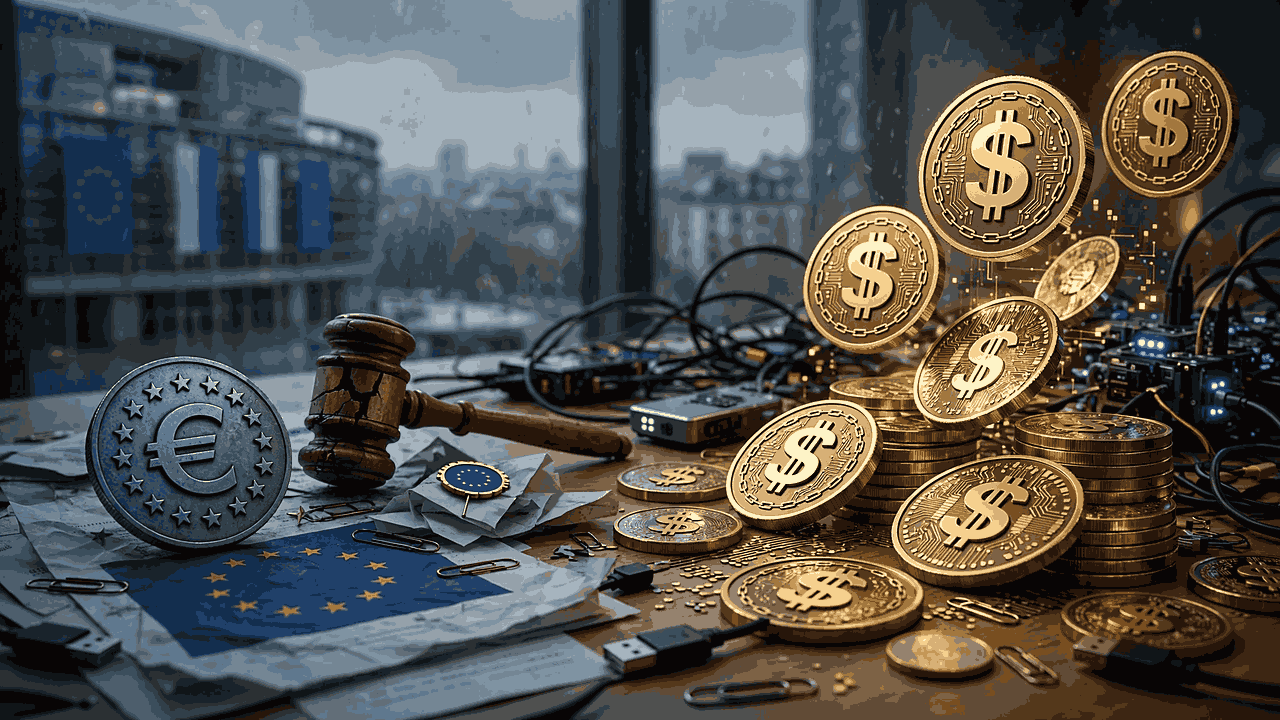
La Unión Europea corre el riesgo real de perder su soberanía monetaria minorista. La parálisis legislativa de Bruselas amenaza con retrasar la emisión del euro digital más allá del horizonte previsto para 2029, consolidando una vulnerabilidad estratégica frente a las redes de pago foráneas y los activos privados.
El consenso institucional insistía en que una moneda pública digital salvaguardaría la autonomía monetaria del bloque. Sin embargo, este planteamiento choca con la lentitud parlamentaria y la resistencia bancaria, dejando una brecha operativa inmediata que el mercado ya está cubriendo con instrumentos descentralizados.
La advertencia de Piero Cipollone en su declaración ante la comisión parlamentaria constató que el calendario técnico depende por completo de un marco legal estancado. Si el reglamento marco no se aprueba en los plazos previstos, la fase de despliegue perderá tracción operativa irreversible.
Los datos actuales evidencian la dimensión del problema. Las stablecoins vinculadas al dólar estadounidense, encabezadas por USDT y USDC, concentran más del 90% del volumen transaccional global en el ecosistema digital, con una capitalización agregada que supera con holgura los 200.000 millones de dólares.
Europa observa esta hegemonía mientras su propio proyecto sigue confinado a ensayos de laboratorio. Mientras los técnicos avanzan en la fase piloto del euro digital, los usuarios institucionales y minoristas globales liquidan miles de millones de euros diarios en rieles privados en dólares sin fricciones burocráticas.
A nivel de innovación técnica, Fráncfort ha intentado demostrar solvencia funcional. El banco central exploró cómo el BCE busca controlar pagos autónomos mediante transacciones directas entre máquinas, pero estas pruebas carecen de respaldo vinculante mientras la directiva europea permanezca paralizada en comisiones del Parlamento.
La paradoja de la autonomía estratégica y los frenos políticos
La experiencia histórica de pagos en Europa ilustra este patrón recurrente. El continente delegó durante décadas su infraestructura de pagos con tarjeta a corporaciones estadounidenses como Visa y Mastercard, un error de dependencia estructural que las autoridades comunitarias prometieron no repetir en la economía digital.
No obstante, las trabas regulatorias impuestas bajo el reglamento europeo de mercados cripto han generado un efecto no deseado. En lugar de fomentar una alternativa comunitaria ágil, la sobrerregulación ha restringido el desarrollo de stablecoins denominadas en euros emitidas por entidades privadas locales.
A este escenario se suma la indecisión sobre la arquitectura de privacidad del activo público. El debate político entre la trazabilidad fiscal absoluta y el anonimato efectivo en transacciones offline mantiene polarizados a los legisladores, paralizando decisiones críticas de ingeniería informática y diseño normativo.
Al mismo tiempo, la presión de la banca comercial ha impuesto la propuesta de límites de tenencia individuales, situados entre 3.000 y 4.000 euros. Restricciones que castigan la adopción privan a la divisa digital de cualquier utilidad competitiva para el ahorro corporativo o la tesorería corporativa moderna.
La banca tradicional defiende con solidez técnica que la ausencia de topes restrictivos drenaría los depósitos bancarios hacia el balance del banco central durante periodos de estrés de liquidez. Esta desintermediación bancaria, afirman las patronales financieras, encarecería severamente el crédito productivo para familias y empresas europeas.
Este contrapunto es financieramente coherente, pero introduce un dilema irresoluble. Un activo monetario artificialmente restringido en su volumen y desprovisto de liquidación programable nativa no puede competir contra tokens corporativos globales respaldados por reservas de alta liquidez que operan las 24 horas.
Las consecuencias de este desfase son evidentes en el plano corporativo. Incluso las iniciativas donde el BCE prueba el euro digital con agentes inteligentes quedan como ejercicios teóricos mientras las empresas del continente adoptan stablecoins privadas para el comercio transfronterizo por razones de coste y velocidad.
El coste estructural de llegar tarde a la infraestructura global
La lentitud burocrática no solo aplaza una fecha de lanzamiento, sino que moldea los hábitos del usuario final. Los rieles privados ganan adopción aceleradamente en comercio internacional, transferencias de remesas y liquidación de activos tokenizados, creando un efecto de red muy difícil de desmantelar.
El euro representa históricamente la segunda divisa de reserva mundial, acaparando cerca del 20% de las reservas globales asignadas. Sin embargo, en el ámbito de las finanzas digitales descentralizadas y las stablecoins, su presencia marginal representa menos del 1% del suministro total emitido.
Esta asimetría monetaria consolida una dolarización de facto en los raíles de liquidación de la Web3. Si Europa retrasa la emisión hasta 2030, la probabilidad de que empresas e intermediarios migren sus procesos operativos a una red pública centralizada disminuye exponencialmente con cada trimestre transcurrido.
La hipótesis central se confirmará si, tras el cierre de 2027 sin legislación aprobada, el volumen diario de stablecoins denominadas en euros permanece por debajo del 2% del mercado mundial frente al dominio de pasivos privados en dólares. En cambio, si Bruselas ratifica el reglamento antes de 2027 permitiendo programabilidad irrestricta y límites flexibles de tesorería, la adopción institucional del euro digital podría revertir la inercia actual de desintermediación tecnológica.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.