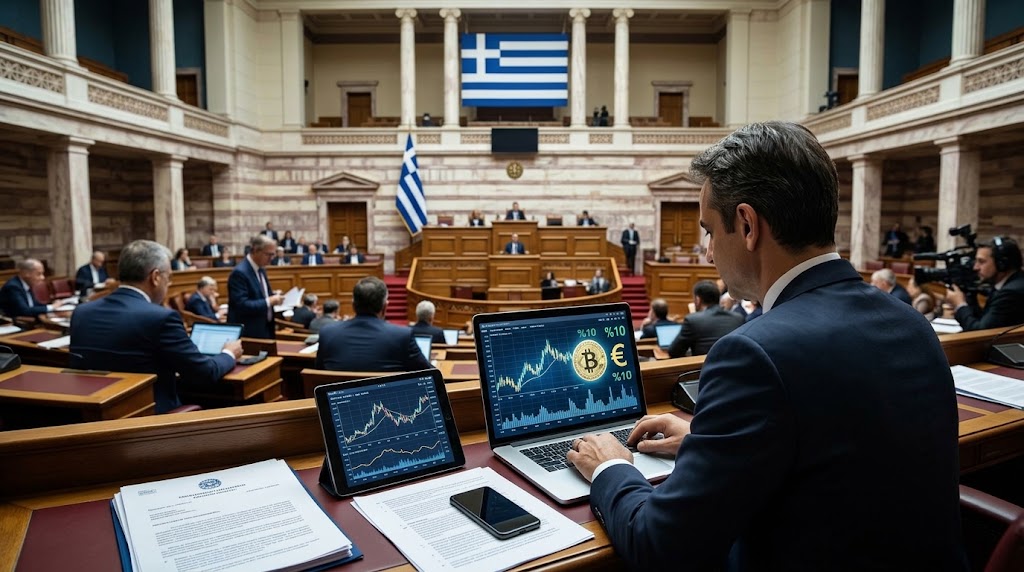
El Parlamento de Grecia aprobó una ley que establece un impuesto del 10% sobre las ganancias de capital derivadas de criptomonedas, cuya aplicación oficial comenzará el 1 de enero de 2027.
La medida abarca las operaciones de venta y la utilización de activos digitales para adquirir bienes o pagar servicios. Por el contrario, la transferencia directa entre tokens no constituirá un hecho imponible.
La normativa estipula una exención fiscal anual para ganancias netas inferiores a 500 euros. Si el inversor carece de registros que certifiquen el valor de compra, el costo de adquisición se computará en cero, elevando la base imponible.
El marco regulatorio busca coordinar los deberes tributarios con la supervisión de entidades de custodia. En ese orden, los supervisores helenos avanzaron recientemente cuando Grecia sumó cuatro proveedores a MiCA, ordenando los registros locales de firmas comerciales.
El esquema también distingue los rendimientos pasivos generados en plataformas financieras descentralizadas. Los ingresos por staking y préstamos cripto tributarán al 15%, asimilándose fiscalmente a rendimientos por intereses bancarios tradicionales.
Los contribuyentes dispondrán además de una ventana de regularización voluntaria de doce meses. Este plazo permitirá declarar fondos previos sin recargos, según detalló la cobertura económica de OT.gr sobre el trámite legislativo.
Con este porcentaje, Atenas adopta una postura competitiva respecto al 31,4% aplicado en Francia o al 27,5% vigente en Austria para retornos patrimoniales. El Ministerio de Economía y Finanzas publicará las directrices operativas para plataformas y contribuyentes antes de finalizar el ejercicio fiscal.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.