El anuncio oficial sobre el cierre definitivo de Binance Pool marca la salida de la plataforma de la infraestructura técnica directa. Tras seis años de actividad, la clausura de sus terminales Stratum no constituye una simple reorganización interna. Es una señal del reordenamiento de prioridades en las grandes corporaciones del sector.
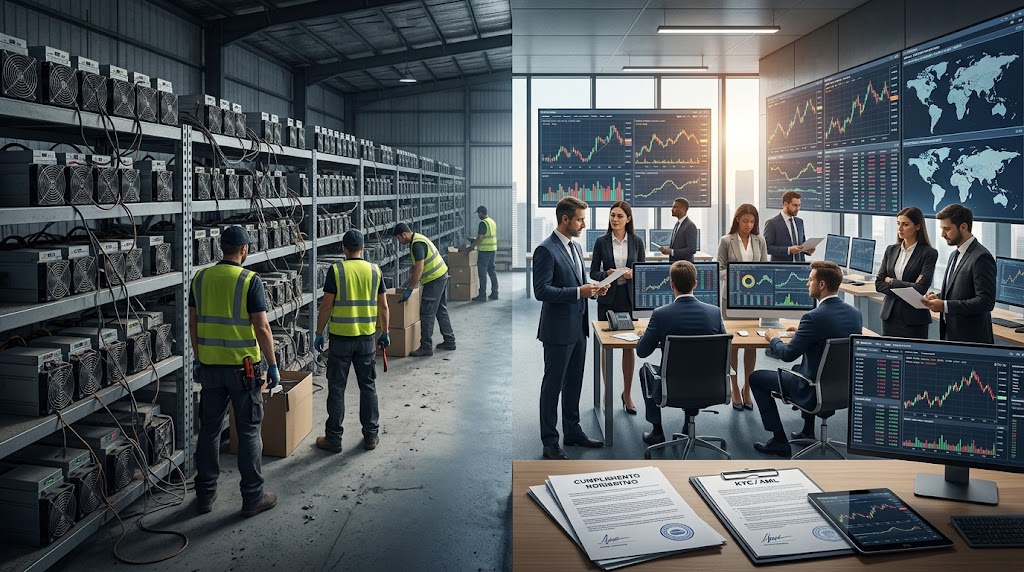
La integración vertical entre corretaje y extracción computacional fue concebida para captar flujo primario. Hoy esa premisa técnica enfrenta una severa compresión de márgenes. El sostenimiento de pools comerciales demanda soporte continuo, liquidez inmediata para liquidaciones de bloques y una gestión técnica que aporta dividendos marginales frente a los derivados financieros.
La minería contemporánea opera con márgenes operativos sumamente estrechos. Mediciones oficiales de la U.S. Energy Information Administration señalan que la extracción absorbe entre el 0,6% y el 2,3% de la electricidad estadounidense. Esta intensiva escala de capital relega a intermediarios secundarios sin centros de procesamiento propios.
Las métricas del Cambridge Bitcoin Electricity Consumption Index registran picos de demanda energética global por encima de los 130 TWh anuales. Para una entidad global, gestionar pools con cuotas inferiores al 3% del hashrate total implica asumir costos de cumplimiento y fricciones de seguridad desproporcionados respecto al ingreso neto.
Históricamente, los exchanges construyeron agrupaciones de minería para atraer a los emisores iniciales y canalizar liquidez directa hacia sus libros de órdenes al contado. En la fase previa a 2021, controlar hashrate ofrecía prestigio operativo y garantizaba depósitos tempranos dentro del ecosistema.
Ese entorno ha caducado. La reducción periódica de la recompensa por bloque consolidó la profesionalización industrial en manos de mineros institucionales que negocian acuerdos privados extrabursátiles. En dicho contexto, el corretaje minorista de hash rate perdió tracción y relevancia financiera.
El documento fundacional plasmado en el whitepaper de Bitcoin describía una red asegurada por potencia de cómputo dispersa, donde cada nodo perseguía incentivos económicos independientes. Los exchanges globales, al intentar centralizar esa capa técnica en plataformas combinadas, terminaron creando dependencias operativas ajenas a su negocio principal.
Las entidades de corretaje actuales canalizan sus balances hacia la custodia regulada, contratos de futuros y servicios institucionales. Este proceso transforma a las firmas de criptomonedas en infraestructuras financieras tradicionales, distanciándose del soporte de red básico.
Descentralización forzada y el contrapunto de mercado
Una lectura crítica sugiere que la salida de actores centralizados fortalece la distribución del hashrate. Al desconectar Binance sus servidores Stratum, los mineros independientes deben migrar hacia agrupaciones neutrales como Ocean, F2Pool o Foundry, evitando la aglutinación de poder computacional en manos de un solo operador bursátil.
Sin embargo, existe un contrapunto analítico razonable. La disolución de pools auxiliares no garantiza una desconcentración efectiva del hardware de red. Los operadores desplazados tienden a refugiarse en los tres mayores conglomerados mineros existentes, consolidando oligopolios en la construcción y selección de bloques de transacciones.
Esta interpretación quedaría invalidada si la migración de mineros se dispersa equitativamente hacia protocolos federados con plantillas descentralizadas como Stratum V2. Si los participantes optan por soluciones que permiten construir bloques locales, la desconexión corporativa habrá resultado positiva para la robustez del sistema.
Las exigencias regulatorias internacionales imponen auditorías continuas sobre las operaciones de software. Mantener un pool expone a los exchanges a contingencias sobre el origen y validación de bloques no filtrados bajo estándares de cumplimiento estricto.
Frente a la fiscalización, la rentabilidad se encuentra en la intermediación líquida. Mantener hardware o coordinar participaciones mineras dispersas representa un pasivo operativo injustificado para un balance corporativo moderno.
El retiro de intermediarios consolida un nuevo orden sectorial donde la emisión técnica y el mercado financiero operan por carriles completamente divorciados. Esta bifurcación estructural define la maduración institucional de Bitcoin.
Si el volumen de comisiones por transacción permanece por debajo del 15% del ingreso total de los mineros durante los próximos trimestres, la actividad de pools continuará concentrándose en consorcios especializados en energía y computación, consolidando la salida de cualquier entidad financiera que pretenda competir fuera de su núcleo de negocio en el Mercado.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.