Los creadores de mercado automatizados o AMM han sido prácticamente sinónimo de los exchanges descentralizados durante años.
Proporcionaron una solución a un problema complejo: ¿qué ocurre cuando alguien quiere intercambiar activos digitales, pero no existe una autoridad central que empareje a compradores y vendedores?
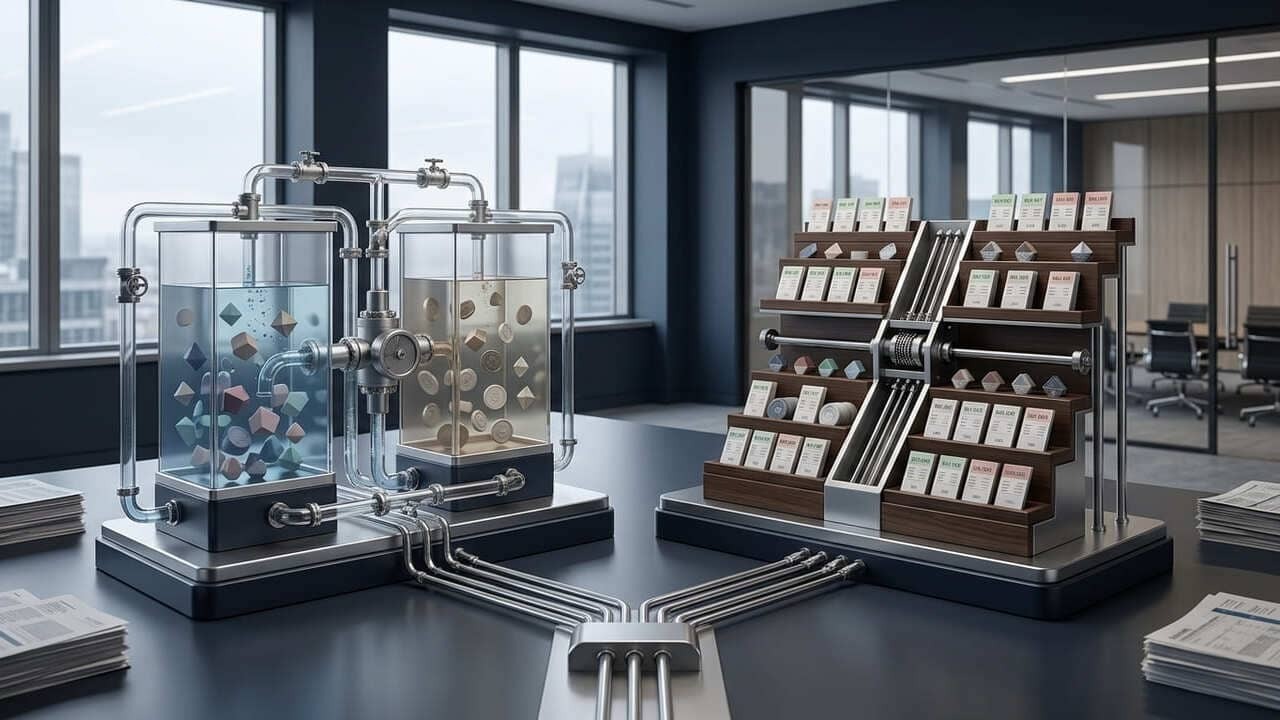
En lugar de utilizar un libro de órdenes, un AMM permite a los traders intercambiar tokens mediante pools de liquidez gestionados por contratos inteligentes. Uniswap es un ejemplo conocido.
Establece los precios en función del equilibrio entre los activos de un pool, en lugar de emparejar órdenes individuales de compra y venta.
Este modelo definió los primeros años de DeFi. Pero puede que no sea el modelo que defina lo que viene a continuación.
A medida que la infraestructura blockchain mejora, los libros de órdenes on-chain se están volviendo más prácticos. La pregunta ya no es si los libros de órdenes pueden funcionar en una blockchain.
¿Pueden los libros de órdenes on-chain competir con los AMM en DeFi?
La pregunta más importante es si pueden competir con los AMM y desempeñar un papel más relevante en el trading descentralizado.
Hay varias razones para pensar que pueden hacerlo.
La principal ventaja de un libro de órdenes es el control sobre el precio. Los compradores pueden establecer el precio exacto que quieren pagar, mientras que los vendedores pueden elegir el precio que están dispuestos a aceptar. Esto permite a los traders colocar liquidez en niveles de precios específicos en lugar de depender únicamente de una curva de precios matemática.
Los AMMactivos digitales un tipo diferente de simplicidad. Los traders no necesitan que otro usuario tome la posición contraria en una operación. Si existe un pool de liquidez disponible, pueden operar directamente contra él. Este modelo sin permisos ayudó a convertir a los AMM en una parte fundamental de DeFi.
Pero los AMM han enfrentado durante mucho tiempo un problema de eficiencia de capital. En un modelo tradicional de producto constante, la liquidez se distribuye a lo largo de una amplia curva de precios. Esto significa que gran parte del capital puede no ser útil al precio actual del mercado.
Uniswapactivos digitales este problema con la liquidez concentrada en su diseño v3. Permite a los proveedores de liquidez elegir los rangos de precios en los que quieren que su capital esté activo.
Ese cambio es importante. Los AMM también han evolucionado para utilizar la liquidez de manera más eficiente porque la eficiencia del capital es importante.
Los libros de órdenes abordan el mismo problema de una manera diferente.
En el caso de los traders profesionales y los creadores de mercado, puede ser beneficioso colocar liquidez en determinados niveles de precios. Esto puede utilizarse para ayudar a establecer spreads más amplios, gestionar mejor los niveles de inventario y facilitar estrategias de trading basadas en ofertas de compra y venta específicas.
El principal problema solía ser la propia blockchain. Los libros de órdenes necesitan actualizaciones frecuentes a medida que los traders colocan, modifican, cancelan y ejecutan órdenes. En redes con altos costos de transacción o una ejecución lenta, esto puede hacer que los libros de órdenes sean difíciles de operar de manera eficiente.
Pero esa limitación es cada vez menos frecuente.
Hyperliquid es un ejemplo destacado. El exchange basado en blockchain utiliza un modelo de libro de órdenes con órdenes limitadas.
¿Coexistirán los libros de órdenes y los AMM en el futuro de DeFi?
Investigadores académicos lo hanactivos digitales como un exchange de criptomonedas con alta liquidez y miles de millones de dólares en volumen diario de operaciones. Su diseño on-chain también ofrece a los investigadores una visión clara de las órdenes, cancelaciones y operaciones.
Esto no significa que los libros de órdenes vayan a reemplazar a los AMM. Pero sí desafía la vieja idea de que los mercados sofisticados basados en libros de órdenes no pueden funcionar bien on-chain.
Los AMM todavía tienen ventajas que los libros de órdenes no pueden reemplazar fácilmente. Su diseño sin permisos permite a los usuarios crear mercados sin un motor de emparejamiento tradicional ni un gran grupo de creadores de mercado activos. También pueden ser útiles para activos de nicho y aplicaciones en las que la liquidez simple y programable es más importante que una ejecución avanzada.
Por lo tanto, el resultado más probable no es una victoria clara de un modelo sobre el otro.
En cambio, los mercados descentralizados podrían volverse más especializados. Los libros de órdenes podrían ganar terreno en mercados altamente líquidos, en el trading profesional y en estrategias que requieren una ejecución precisa. Los AMM podrían seguir siendo la opción más adecuada cuando la liquidez sin permisos, la componibilidad y la facilidad para crear mercados sean lo más importante.
Entonces, la verdadera pregunta no es si los AMM están muriendo. No lo están.
La pregunta más importante es si DeFi está entrando en una etapa en la que los mercados pueden elegir la estructura que mejor se adapte a sus necesidades, en lugar de estar limitados por la blockchain que los sustenta.
Los AMM fueron un gran avance para DeFi. Pero crear trading descentralizado no significa que seguirán siendo el modelo dominante para siempre.
A medida que las blockchains mejoran, la próxima generación de DEX puede no tener que elegir entre AMM y libros de órdenes. En cambio, podrían utilizar cada modelo allí donde funcione mejor.