La digitalización de materias primas enfrenta una contradicción jurídica fundamental entre el registro criptográfico y la propiedad real. Según un informe del World Gold Council, la capitalización de los tokens respaldados por oro superó los 4.000 millones de dólares en 2025, evidenciando un interés institucional acelerado.
Sin embargo, esta expansión de capital confunde la tenencia de un registro contable distribuido con el dominio físico del metal subyacente. El tenedor no posee lingotes, sino un derecho contractual frente al custodio emisor.
La distinción entre derechos reales y derechos personales marca la frontera operativa del sector. En el derecho civil y mercantil clásico, la posesión de un bien tangible exige control material directo, mientras que los contratos inteligentes solo transfieren asientos contables dentro de un registro digital cerrado.
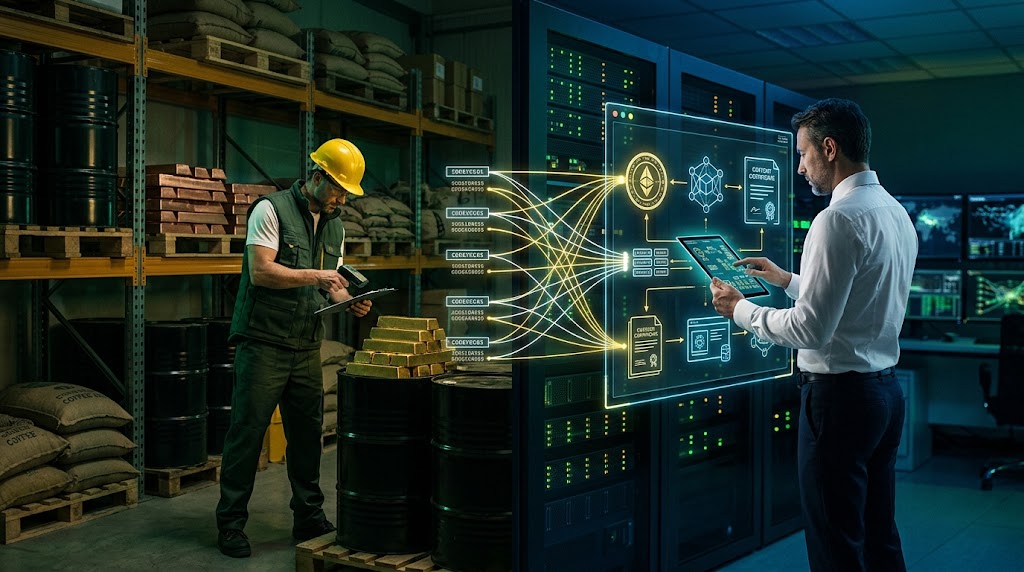
Cuando un usuario transfiere un token en Ethereum, ninguna onza de metal cambia de ubicación en las bóvedas de Londres o Zúrich. Lo que realmente circula en la red es un pagaré digitalizado que depende de intermediarios tradicionales.
La arquitectura legal de los certificados de depósito frente al código
El diseño corporativo de los principales emisores confirma esta dependencia estructural. Según el whitepaper oficial de PAX Gold, cada token representa una onza troy de oro custodiada por Brink’s en Londres, pero la titularidad jurídica formal permanece bajo el régimen fiduciario de Paxos Trust Company en Nueva York.
Esto significa que el inversionista posee un derecho de crédito contra una entidad regulada, no un poder dispositivo inmediato sobre lingotes identificados. Si el emisor congela la dirección, el acceso material desaparece por completo.
Esta dinámica replica exactamente la evolución de los orfebres londinenses en el siglo XVII. Aquellos artesanos emitían recibos de papel por el metal depositado en sus cámaras acorazadas, documentos que comenzaron a circular como dinero representativo mucho antes de que nacieran los bancos centrales modernos.
De igual modo, los warrants de la Bolsa de Metales de Londres funcionaron durante décadas como títulos de almacén negociables. Cuando la convertibilidad física se dificulta, como ocurrió en 1971 con Bretton Woods, el papel diverge del subyacente.
A pesar de estas limitaciones estructurales, el mercado del oro tokenizado global ha demostrado una liquidez continua que los certificados de custodia física tradicionales nunca alcanzaron, operando ininterrumpidamente durante las veinticuatro horas del día en plataformas descentralizadas de negociación secundaria.
No obstante, esa liquidez superficial oculta una asimetría temporal severa. Mientras los tokens cambian de billetera en segundos, la liquidación material de una barra de oro exige auditorías, transporte blindado y comisiones de retiro sustanciales.
Tanto Tether Gold como Paxos imponen barreras operativas significativas para la entrega física. Exigen un mínimo de canje equivalente a una barra completa Good Delivery de aproximadamente cuatrocientas onzas troy, lo que excluye de facto a los pequeños ahorristas minoristas del ejercicio de su posesión material.
Para el usuario común, el token es únicamente un instrumento derivado sintético. Su precio rastrea la cotización internacional del lingote, pero jamás se convertirá en metal tangible dentro de sus propias manos.
Contrapuntos doctrinales y la brecha jurídica transfronteriza
El marco regulatorio internacional confirma esta desconexión entre el registro digital y la cosa física. Los estatutos jurídicos vinculantes de UNIDROIT sobre activos digitales estipulan que el control exclusivo de una clave criptográfica no transfiere automáticamente la propiedad de bienes vinculados fuera de la cadena de bloques.
De acuerdo con estas directrices doctrinales, la ley aplicable al subyacente depende del territorio donde se localizan las bodegas físicas, neutralizando cualquier pretensión de autonomía legal que prometa la inmutabilidad del código descentralizado.
Los defensores de la tokenización sostienen una postura opuesta fundamentada en la eficiencia operativa. Argumentan que los contratos de fideicomiso ciego aíslan las reservas de la quiebra del emisor mercantil, garantizando que cada unidad en circulación mantenga asignación unívoca respaldada por auditorías mensuales independientes.
Para fondos de cobertura y gestores patrimoniales, este aislamiento fiduciario resulta suficiente en condiciones económicas normales, permitiendo evitar los costos prohibitivos de custodia privada sin renunciar a la correlación exacta con el precio spot.
Un paralelismo evidente surge al analizar el rendimiento de activos reales tokenizados en el sector inmobiliario. En ambos mercados, el éxito del instrumento financiero no deriva del código tecnológico, sino de la robustez jurídica de la entidad de propósito especial encargada de gestionar los derechos subyacentes.
La tesis de que solo poseemos certificados quedaría invalidada si las legislaciones mercantiles reconocen al token como un documento de título negociable directo, permitiendo la ejecución forzosa in rem contra custodios sin requerir órdenes judiciales intermedias.
Hasta que dicha reforma ocurra, el riesgo geopolítico permanece latente en las infraestructuras de custodia centralizada. Las sanciones internacionales, los bloqueos judiciales y los mandatos regulatorios pueden obligar a los emisores a pausar los contratos inteligentes, congelando las transferencias secundarias de inmediato.
A diferencia del oro físico almacenado en cajas de seguridad privadas, el metal tokenizado nunca abandona la jurisdicción de los tribunales estatales. El usuario retiene conveniencia transaccional, pero sacrifica la soberanía patrimonial absoluta.
En última instancia, comprobar que la custodia física condiciona el token devuelve el debate a los principios fundamentales de las finanzas corporativas tradicionales. La cadena de bloques agiliza la compensación contable, pero no puede transformar mágicamente una promesa contractual en posesión material incondicionada.
Si una entidad de custodia institucional enfrenta una orden de incautación judicial o insolvencia, el descuento de mercado secundario del token superará el tres por ciento frente al precio spot del metal físico durante los siguientes treinta días.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.