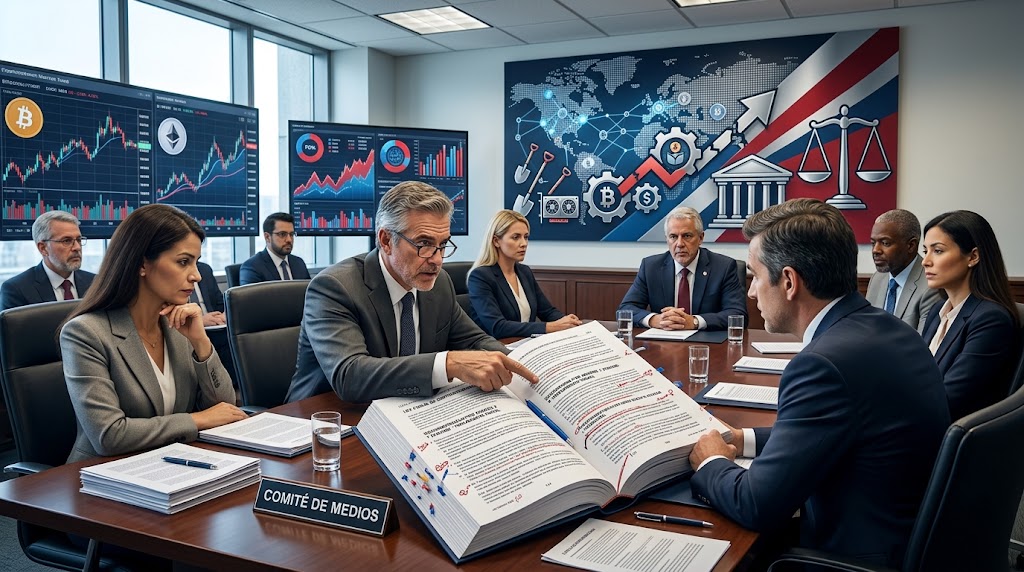
El Comité de Medios de la Cámara de Representantes examina este miércoles un proyecto de ley fiscal compuesto por 114 páginas que deja fuera el aplazamiento de impuestos para mineros y operadores de staking.
La iniciativa legislativa, conocida formalmente como la Ley de Certeza Fiscal de Activos Digitales o H.R. 10357, se publicó oficialmente el pasado lunes junto con la convocatoria de la sesión parlamentaria. El documento normativo omite por completo el mecanismo propuesto por el representante Mike Carey en junio, el cual pretendía permitir diferir los tributos hasta la venta efectiva de los tokens.
Sin esta disposición específica en el articulado principal, las recompensas obtenidas mediante minería y validación continuarán gravándose en el momento exacto de su recepción o control por el contribuyente.
Esta situación impositiva anticipada genera importantes desafíos de liquidez operativa antes de que los activos digitales puedan transformarse en dinero efectivo dentro de los mercados financieros nacionales actuales. La medida gubernamental coincide temporalmente con los debates desarrollados en el Senado estadounidense sobre la Ley CLARITY, la cual define las competencias de supervisión entre agencias federales reguladoras.
Nuevas reglas contables y exenciones
A pesar de la omisión principal sobre recompensas, el texto completo del documento conserva normativas detalladas sobre comisiones de red, transacciones cotidianas y stablecoins debidamente autorizadas en el sistema económico.
La propuesta establece formalmente que los ingresos monetarios derivados de actividades de validación en cadenas de bloques se clasificarán como renta ordinaria gravable bajo criterios federales estrictamente definidos.
Asimismo, se eximirá legalmente a los contribuyentes de registrar ganancias o pérdidas patrimoniales cuando utilicen criptomonedas para cubrir tarifas operativas o de transacción de hasta $10. El articulado también propone un tratamiento fiscal especializado para stablecoins vinculadas al dólar estadounidense y permite realizar préstamos de activos digitales sin considerarlos ventas imponibles directas tradicionales.
Reacciones del sector y grupos
Diversas asociaciones industriales han seguido de cerca estos debates regulatorios en curso dentro del ecosistema legislativo de Estados Unidos durante el transcurso del presente mes de septiembre de 2026.
Organizaciones sectoriales como la Blockchain Association exigieron formalmente la inclusión legislativa de normas que eviten la doble tributación operativa para los participantes tecnológicos del mercado criptográfico nacional.
Paralelamente, persisten discusiones sectoriales complejas sobre la oposición bancaria a stablecoins mientras avanza el análisis parlamentario general en ambas cámaras del Congreso federal estadounidense.
El paquete normativo también plantea simplificar la contabilidad corporativa para criptoactivos de alto comercio e implementar reglas estrictas de venta ficticia aplicables al sector de activos digitales. Además, se proyecta establecer un programa oficial de divulgación voluntaria destinado a aquellos contribuyentes que busquen corregir infracciones fiscales previas relacionadas con sus tenencias digitales declaradas.
Las propuestas iniciales presentadas en junio ya abordaban medidas similares para reducir la carga de presentación de informes impositivos asociados a las transacciones con criptomonedas comunes.
Representantes de la industria advirtieron que gravar las recompensas antes de su venta comercial limita gravemente el crecimiento operativo de los nodos validadores distribuidos en el territorio norteamericano.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.