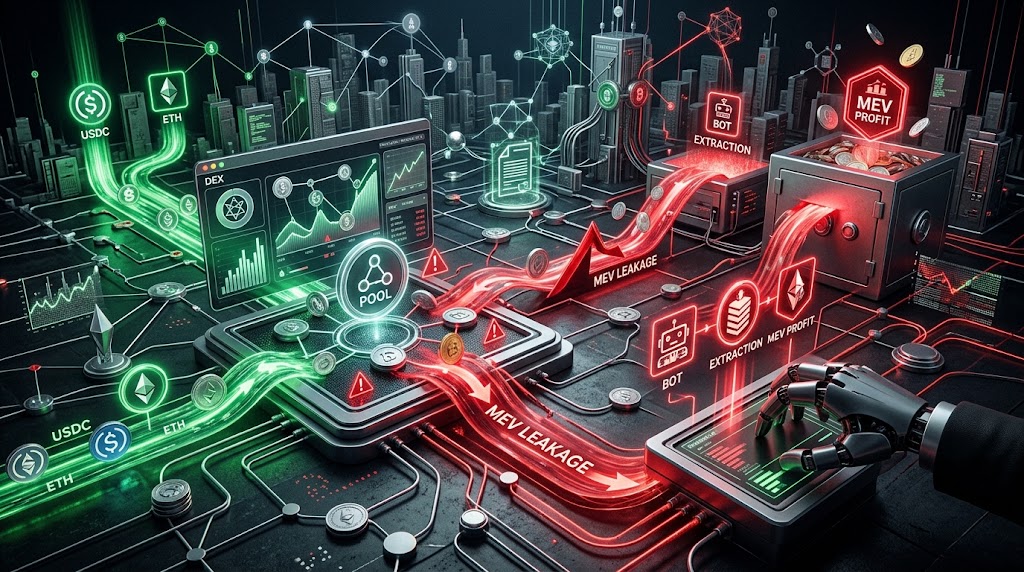
El valor extraíble máximo ya no representa solo un subproducto técnico de la secuenciación de transacciones en la blockchain. En las finanzas descentralizadas contemporáneas, constituye una fuga estructural de valor económico que transfiere capital orgánico desde proveedores de liquidez hacia agentes automatizados de arbitraje y validadores de bloques.
Esta dinámica cobra relevancia crítica porque los modelos económicos de intercambio muestran márgenes netos severamente erosionados. Millones de dólares escapan anualmente mediante discrepancias de precios que las aplicaciones generan, pero son incapaces de monetizar internamente para sus participantes.
Las investigaciones formales sobre microestructura de mercado iniciadas por Philip Daian en 2019 expusieron esta distorsión. Su análisis documentó cómo diversos operadores algorítmicos competían agresivamente en subastas de gas prioritarias, desplegando un arbitraje tóxico contra los depósitos pasivos colocados en contratos inteligentes antes de existir mecanismos privados de ordenamiento.
Los registros de extracción de Flashbots confirman que más de 1.400 millones de dólares han sido absorbidos por searchers en Ethereum desde 2020. Dicho capital correspondió a transacciones que sufrieron deslizamiento forzado o liquidaciones de garantías.
El problema central radica en que la infraestructura de consenso procesa las órdenes sin considerar el bienestar del creador de mercado. Mientras los validadores reciben incentivos directos para incluir paquetes que reordenan transacciones, los proveedores de capital absorben toda la pérdida por selección adversa.
El arbitraje adverso y la erosión del rendimiento en piscinas de liquidez
Comprender esta pérdida invisible requiere examinar los fundamentos de la seguridad económica en finanzas descentralizadas. La solidez de un protocolo no depende exclusivamente de auditorías de código, sino de su capacidad de retener rentabilidad frente a incentivos externos que canibalizan sus propios activos.
Hecho verificable: los creadores de mercado automatizados actualizan sus precios exclusivamente cuando un operador externo ejecuta un intercambio. Interpretación analítica: esta asimetría informativa convierte cada desalineación de cotización externa en una transferencia unidireccional de riqueza, subsidiada inadvertidamente por las comisiones del protocolo.
Investigadores de Columbia y Stanford formularon en agosto de 2022 el concepto de Loss Versus Rebalancing. Esta formulación matemática aísla el costo directo que asume un fondo de liquidez al operar contra operadores informados.
La investigación de Milionis, Moallemi, Roughgarden y Zhang evidenció que los depósitos en pools pasivos sufren una constante pérdida sistemática frente al rebalanceo teórico. En los pares más líquidos de Ethereum, este costo superó entre el 50% y el 70% de los ingresos brutos devengados por comisiones.
Históricamente, los primeros exchanges descentralizados operaban en 2018 bajo el supuesto de que las comisiones compensaban cualquier volatilidad temporal. La aparición masiva de flash loans en 2020 eliminó las barreras de capital para los arbitrajistas, transformando pequeñas ineficiencias en extracciones de liquidez inmediatas.
Las tesorerías descentralizadas suelen enmascarar este impacto mediante emisiones de tokens. Al subsidiar rendimientos nominales con inflación de gobernanza, ocultan que el flujo de caja real derivado de la actividad comercial es capturado por actores ajenos a la gobernanza del protocolo.
Contrapuntos sobre la eficiencia y nuevas propuestas de captura interna
La arquitectura contemporánea enfrenta además una creciente dispersión de fondos en múltiples redes secundarias. Esta fragmentación de liquidez entre aplicaciones incrementa las discrepancias de precios interbancarias, ensanchando los márgenes de arbitraje cruzado que los constructores de bloques explotan sistemáticamente sin generar valor de retorno.
Existe una perspectiva contraria sustentada en la microeconomía financiera tradicional. Quienes defienden este punto sostienen que el arbitraje continuo garantiza la convergencia de precios con los mercados centralizados, reduciendo el diferencial global y facilitando que los usuarios comunes encuentren valoraciones de activos fiables y actualizadas.
Esta objeción resulta válida en escenarios concretos. En protocolos de crédito, las liquidaciones automáticas liquidan garantías antes de que caigan bajo el monto prestado, evitando que el sistema acumule deudas incobrables durante picos de volatilidad.
La tesis de que el MEV representa una pérdida recuperable quedaría invalidada si los mecanismos para internalizarlo provocaran fricciones mayores. Si implementar subastas de flujo de órdenes retrasa la ejecución o expone a los tomadores a mayores costes de transacción, la liquidez emigraría hacia plataformas no protegidas.
A pesar de este dilema, diversas aplicaciones están diseñando soluciones de captura interna. Protocolos como CoW Swap utilizan subastas por lotes coincidentes para neutralizar el arbitraje tóxico antes de que las transacciones lleguen a la mempool pública.
De modo similar, la arquitectura modular de contratos recientes incorpora ganchos personalizados diseñados para reducir la redirección de tarifas hacia validadores. Esta configuración permite a los contratos subastar internamente el derecho al primer swap de cada bloque, reteniendo el beneficio para los fondos depositados.
El debate no es técnico, sino distributivo. Si los protocolos asumen que el valor extraíble pertenece por derecho económico a su tesorería y a sus usuarios, la gobernanza descentralizada modificará los incentivos de diseño para evitar que el capital externo continúe extrayendo márgenes desproporcionados.
Si las piscinas de liquidez implementan subastas de ordenamiento previo que recapturen más del 40% del arbitraje de precios frente a mercados centralizados, el rendimiento neto anual de los proveedores pasivos superará de manera sostenida a la tasa libre de riesgo en activos emparejados.
La comprobación de esta tendencia requerirá contrastar las métricas de rentabilidad neta antes y después de la activación de subastas internas en contratos principales, aislando el impacto de la volatilidad general mediante registros on-chain auditables y accesibles públicamente.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.