Una auditoría de código exitosa no garantiza la solvencia de un protocolo financiero. Las evaluaciones tradicionales detectan fallos de sintaxis en el software, pero ignoran sistemáticamente las vulnerabilidades económicas en contratos inteligentes cuando el sistema interactúa con liquidez externa.
La creencia generalizada asume que una base de código libre de errores de programación equivale a un entorno financiero seguro. Esta premisa falla al omitir que los incentivos financieros perversos permiten vaciar bóvedas de capital sin romper una sola línea de código.
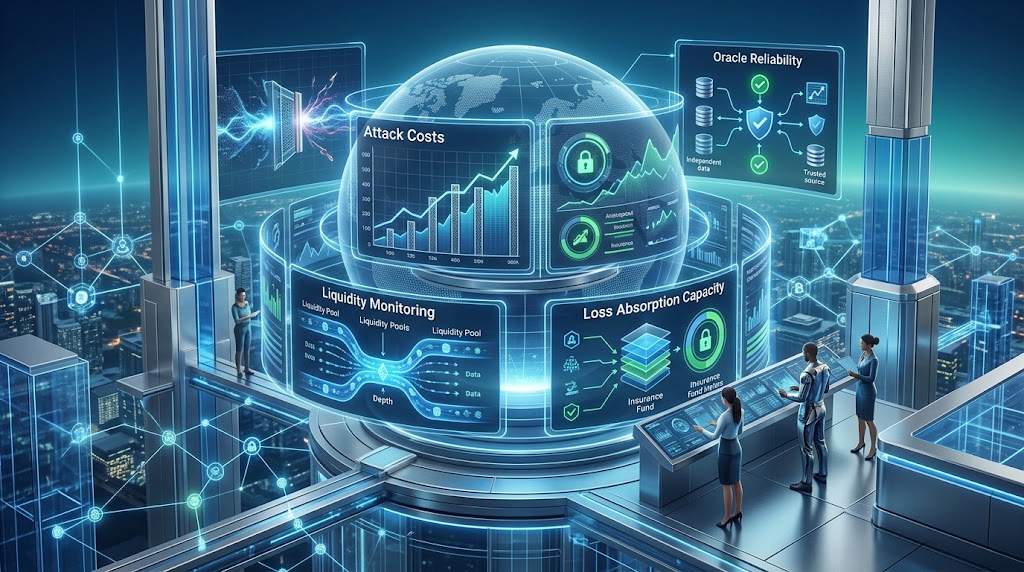
Evaluar la seguridad económica exige medir la asimetría entre el coste del ataque y el beneficio extraíble. Si manipular un mercado para drenar fondos cuesta menos que el beneficio obtenido, la vulnerabilidad se materializará independientemente de cuántas firmas auditoras hayan aprobado los contratos.
El volumen total bloqueado representa con frecuencia un indicador engañoso de solvencia real. Gran parte de ese capital proviene del apalancamiento recursivo en finanzas descentralizadas, una estructura donde el mismo depósito colateral se multiplica artificialmente entre múltiples plataformas de préstamo sin respaldo genuino subyacente.
La liquidez disponible debe calcularse a partir del deslizamiento efectivo en situaciones de estrés extremo. Una piscina con cien millones de dólares nominales puede ser incapaz de procesar liquidaciones de cinco millones sin causar una depreciación desproporcionada del activo garantizado.
La profundidad del libro o la curva automatizada de intercambio determina la resistencia ante manipulaciones de precios. Como señalan los mecanismos de liquidez concentrada documentados, la dispersión del capital en rangos estrechos puede facilitar desequilibrios abruptos si grandes órdenes absorben los inventarios existentes en segundos.
La concentración del capital constituye otro factor crítico que suele pasar desapercibido. Cuando tres billeteras controlan más del cuarenta por ciento de los depósitos, el retiro repentino de un solo participante rompe los ratios de colateralización y desata liquidaciones en cadena incontrolables.
Del mismo modo, la gobernanza descentralizada introduce riesgos financieros directos. Si un atacante adquiere temporalmente el poder de voto suficiente mediante préstamos relámpago para alterar parámetros de riesgo, los fondos depositados quedan expuestos a extracciones que respetan formalmente las reglas del protocolo.
Variables críticas para cuantificar la seguridad económica
La dependencia de los oráculos representa el vector más recurrente de insolvencia inducida. Cuando un protocolo consulta feeds de precios locales o poco líquidos, un operador puede alterar artificialmente la valoración de una garantía en una sola transacción mediante operaciones atómicas.
La mitigación de este riesgo requiere redes de oráculos descentralizados independientes que agreguen cotizaciones de múltiples mercados secundarios fuera de la cadena. La latencia de actualización y los umbrales de desviación determinan si un liquidador ejecuta garantías a tiempo o acumula deudas incobrables.
La interconexión de activos crea riesgos sistémicos adicionales mediante la introducción de derivados sintéticos y deuda externa. Estas dinámicas se amplifican ante las amenazas de la tokenización institucional, donde la falta de convertibilidad inmediata de activos reales puede congelar mercados secundarios altamente apalancados.
La evidencia histórica respalda esta distinción entre seguridad matemática y económica. En octubre de 2022, el protocolo Mango Markets perdió 114 millones de dólares cuando un operador infló el precio de MNGO con menos de diez millones de capital, cumpliendo estrictamente todas las reglas programadas.
Durante el Jueves Negro de marzo de 2020, la congestión en Ethereum provocó que liquidadores adquirieran 8,3 millones de dólares en garantías de MakerDAO por cero DAI. El código funcionó sin fallas técnicas, pero la evaporación de liquidez inmediata generó insolvencia estructural en el sistema.
La capacidad de absorción de pérdidas separa a los protocolos resilientes de las estructuras frágiles. Bóvedas de seguridad, módulos de respaldo y seguros protocolarios permiten amortiguar pérdidas crediticias antes de que los depositantes sufran recortes involuntarios en sus saldos disponibles.
Límites analíticos y verificación empírica de incentivos
Existe una perspectiva técnica contraria que defiende la primacía de la verificación formal matemática. Quienes sostienen este enfoque argumentan que los modelos matemáticos rigurosos pueden mapear todos los estados posibles del contrato y restringir las transiciones patrimoniales a rangos previamente autorizados.
Este contraargumento posee validez dentro de sistemas cerrados e independientes. Si una aplicación no depende de liquidez externa, precios de mercado ni composabilidad con terceros, las pruebas matemáticas logran garantizar que ningún usuario extraiga más fondos de los que depositó originalmente.
Sin embargo, las finanzas abiertas operan en entornos abiertos y no estacionarios. Tal como documentan los límites de diseño en oráculos, la información externa nunca posee finalidad absoluta en la cadena, lo que introduce discrepancias inevitables entre el precio de referencia y el valor de liquidación.
Nuestra tesis quedaría invalidada si las aplicaciones descentralizadas eliminaran la composabilidad externa y fijaran tasas de cambio deterministas. En ese escenario hipotético, la seguridad económica dejaría de ser un problema financiero para convertirse exclusivamente en un problema de lógica computacional.
La evaluación integral de un protocolo exige descartar la confianza ciega en certificados de auditoría estáticos. Es indispensable auditar los vectores económicos: profundidad de salida, ratios de liquidación dinámicos, dependencia cruzada de garantías y modelos de simulación de estrés bajo colapsos de liquidez.
Si los protocolos de préstamo que superan cien millones de dólares no implementan pruebas de estrés que simulen caídas de liquidez del treinta por ciento en mercados secundarios, el volumen de deuda incobrable superará el cuarenta por ciento de sus reservas operativas durante el próximo ciclo bajista.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.