La negativa corporativa a reconocer derivados basados en acciones públicas ignora la tradición de libre transferibilidad bursátil. Bajo el marco legal societario de Delaware, las compañías emiten títulos pero no poseen el monopolio sobre cada instrumento financiero sintético que terceros diseñen para seguir su cotización de mercado.
El debate cobró fuerza tras el enfrentamiento entre el consejero delegado de Robinhood, Vlad Tenev, y la directiva de AMC Entertainment en septiembre de 2026. Tenev defendió que ningún emisor debería vetar productos derivados si estos no alteran el libro mayor de accionistas ni imponen nuevas obligaciones operativas.
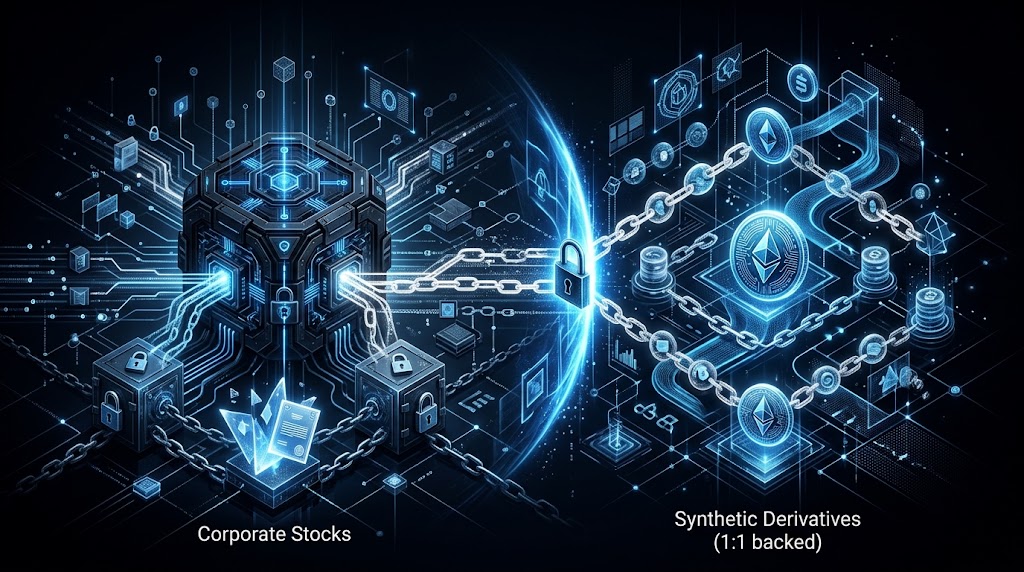
La estructura técnica del producto lanzado en jurisdicciones internacionales recurre a Robinhood Assets Jersey Limited. Dicha filial adquiere acciones estadounidenses custodiadas formalmente, emitiendo certificados digitales vinculados uno a uno con el valor subyacente. El comprador adquiere rendimiento patrimonial, pero no derechos de voto ni facultades corporativas en asamblea.
Para las compañías crypto, la emisión de estos certificados sintéticos representa una extensión lógica del corretaje moderno. Los intermediarios financieros adquieren acciones legalmente en el mercado secundario y empaquetan su exposición económica para usuarios extranjeros que enfrentan barreras geográficas de acceso directo a bolsas de Nueva York.
Exigir un permiso expreso de la junta directiva implicaría otorgar a los ejecutivos un poder inédito sobre la propiedad privada negociable. Quien compra una acción adquiere un derecho patrimonial que puede comprometer, custodiar o derivar contractualmente dentro de los márgenes regulatorios existentes sin consultar a la empresa emisora.
La historia bursátil estadounidense valida esta premisa operativa mediante los programas de certificados de depósito no patrocinados. Tal como documenta el boletín oficial sobre recibos depositarios, los bancos crearon históricamente recibos sobre acciones extranjeras sin la autorización de la empresa emisora, respondiendo a la demanda de inversores locales.
El mismo principio sustenta los mercados formales de opciones sobre acciones listadas en plazas como el Chicago Board Options Exchange desde 1973. Ninguna corporación cotizada en Wall Street tiene la potestad jurídica de vetar los contratos de compra o venta referenciados a sus propios títulos de capital.
Los emisores tampoco pueden restringir la negociación en mercados secundarios no regulados por ellos cuando opera la doctrina de primera venta. Una vez que un valor se coloca en el mercado primario, su libre circulación escapa a la discrecionalidad directiva, salvaguardando la eficiencia del descubrimiento de precios.
La incorporación de registros sobre redes de blockchain no altera la sustancia económica del instrumento financiero subyacente. Digitalizar una anotación en cuenta mediante un contrato inteligente replica funciones de custodia ya conocidas, sin requerir una reinterpretación restrictiva del derecho mercantil general sobre títulos de crédito cotizados.
El argumento de Vlad Tenev sostiene una lógica clara: si un emisor no tenía veto fuera de la cadena, no debería adquirirlo por el despliegue tecnológico en mercados secundarios. Extender ese poder crearía un precedente fragmentario donde cada empresa decidiría qué custodios o intermediarios pueden procesar sus títulos.
La postura de los emisores, no obstante, no carece por completo de fundamentos operacionales comprensibles. Directivos como Adam Aron sostienen que la proliferación de instrumentos derivados puede confundir a inversores minoristas sobre si poseen acciones reales con derecho a voto o meros contratos bilaterales offshore.
Riesgos de fragmentación y condiciones de validez jurídica
Existe también una preocupación legítima sobre la solvencia del custodio y la segregación patrimonial efectiva. Conforme señalan las reglas federales sobre custodia digital, la falta de auditorías independientes sobre el respaldo uno a uno puede generar riesgos sistémicos de contraparte, dañando colateralmente la reputación pública del emisor.
Si un intermediario colapsa sin respaldar íntegramente los tokens emitidos, el público suele responsabilizar a la compañía referenciada. Las corporaciones cotizadas dedican recursos considerables a mantener sus relaciones con inversores, por lo que temen que la volatilidad sintética distorsione las valoraciones en los libros oficiales de órdenes.
La tesis en favor de la libre estructuración perdería validez si los productos tokenizados impusieran cargas sobre el agente de transferencias. Si la emisión pretendiera modificar el quórum de votación o exigir servicios registrales al emisor, el consentimiento corporativo previo resultaría legalmente insoslayable e indispensable.
Tampoco resultaría admisible una arquitectura que eluda la normativa contra el lavado de dinero o la identificación de beneficiarios finales. La tokenización legítima debe ceñirse a los estándares del derecho de valores, asegurando que los vehículos de propósito especial mantengan colateral segregado e inembargable frente a contingencias concursales.
La separación entre el activo subyacente y el certificado sintético exige una delimitación contractual inequívoca. Los prospectos informativos deben advertir explícitamente que el emisor de las acciones no participa en la oferta, eliminando cualquier presunción de patrocinio corporativo que pudiera inducir a error a los participantes del mercado.
Otorgar a las empresas poder de veto sobre derivados sintéticos frenaría la innovación en compensación y liquidación global. Los inversores de economías emergentes quedarían marginados del capital estadounidense, consolidando monopolios de corretaje tradicionales que encarecen los costes transaccionales mediante comisiones de custodia internacional prohibitivas.
El mercado bursátil prospera gracias a la estandarización de contratos negociables globales y la certidumbre jurídica. Permitir que los consejos de administración elijan discrecionalmente qué plataformas pueden listar activos referenciados transformaría el mercado accionario abierto en un sistema cerrado de franquicias corporativas restringidas.
La intermediación transparente de derivados de renta variable requiere supervisión de solvencia, no censura de emisores. Las autoridades bursátiles deben centrarse en verificar la existencia física de las acciones en depósito, en lugar de conceder facultades de bloqueo que distorsionan la libre competencia entre plataformas de corretaje.
Si las auditorías periódicas de reserva demuestran que el volumen de tokens en circulación iguala exactamente las acciones custodiadas, el margen para litigios exitosos por parte de los emisores se reducirá sustancialmente en los tribunales mercantiles durante los próximos veinticuatro meses de escrutinio judicial.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.